

Jak zaksięgować zakup upominków z logo firmy


REKLAMA
REKLAMA
Przekazanie kontrahentowi prezentu, gadżetu z logo firmy bądź próbek reklamujących produkt sprzedażowy jest niewątpliwie działaniem marketingowym. W dotychczasowej praktyce dużą rolę w ocenie tego, czy dane wydanie towarów ma charakter reklamowy, organy podatkowe przypisywały temu, czy na wydanych towarach widnieje logo firmy. Wydanie towarów z logo z reguły traktowano jako wydanie na cele reklamy. I rzeczywiście należy uznać, że upominki z logo i danymi adresowymi wspomagają sprzedaż produktów oraz komunikują odbiorcom ich dostępność w danym punkcie handlowym, reklamując w ten sposób podatnika oraz jego produkty. A zatem niewątpliwie są to działania reklamowe.
REKLAMA
REKLAMA

Przepisy o podatku dochodowym zezwalają na ujmowanie w kosztach uzyskania przychodów wydatków mających charakter reklamowy, natomiast wyłączają z nich wydatki noszące znamiona reprezentacji, które związane są z działaniami mającymi na celu budowanie prestiżu oraz pozytywnego wizerunku firmy. Charakteru reprezentacyjnego nie będą jednak miały działania polegające na wręczaniu obecnym oraz potencjalnym kontrahentom np. kalendarzy z logo firmy. Takie działania mają przede wszystkim na celu identyfikowanie oraz rozpowszechnianie marki przedsiębiorstwa, co oznacza, że są nakierowane na reklamę firmy. Ta z kolei wpływa na zwiększenie grona jej klientów, a tym samym pośrednio na osiągane przez nią przychody. Należy zatem uznać, że wydatki poniesione na zakup drobnych upominków oznaczonych logo firmy, przekazanych następnie jej obecnym kontrahentom oraz potencjalnym klientom, mogą zostać uznane za koszty uzyskania przychodów.
Polecamy: Ściągi księgowego – PDF
Warto zaznaczyć, że nie zawsze wydatek na zakup upominków dla kontrahentów i potencjalnych klientów, mimo opatrzenia ich logo firmy, będzie stanowił koszt podatkowy. Jeśli bowiem wręczany prezent będzie wartościowy i przeznaczony dla wybranego grona odbiorców, to wydatek na jego zakup, jako noszący znamiona reprezentacji, nie będzie stanowił kosztu uzyskania przychodów.
REKLAMA
Nieodpłatne przekazanie a VAT należny
Jeżeli cena jednostkowa nabytego upominku, bez kwoty podatku, określona w momencie jego przekazania, nie przekracza 10 zł, jego przekazanie nie będzie rodziło obowiązku wykazania VAT należnego z tego tytułu. Ponadto dla przekazania tego typu upominków podatnik nie musi prowadzić ewidencji pozwalającej określić tożsamość osób, którym zostały one przekazane.
Koszty zakupu materiałów i towarów w księgach rachunkowych
Jeżeli zaś cena jednostkowa będzie wyższa, to nie trzeba będzie od przekazania naliczać VAT pod warunkiem prowadzenia ewidencji osób obdarowanych, o ile łączna wartość przekazanych jednej osobie prezentów w danym roku podatkowym nie przekroczy 100 zł. Warto przy tym pamiętać, że ustawodawca nie wskazał, czy ma to być kwota netto czy brutto, należy więc stosować tę samą zasadę, która obowiązuje przy prezentach o wartości do 10 zł (a więc bez kwoty podatku). Należy przy tym pamiętać, że jest to limit roczny. Oczywiście jeżeli cena jednostkowa danego upominku przekroczy 100 zł, konieczne będzie opodatkowanie jego przekazania (jako że nie mieści się ono w powyższym limicie), chyba że przy zakupie podatnikowi nie przysługiwało prawo do odliczenia podatku naliczonego (z czym jednak rzadko mamy do czynienia). Mimo że przekazanie drobnych upominków nie podlega opodatkowaniu VAT, podatnik zachowuje prawo do odliczenia podatku naliczonego od ich zakupu.
Ewidencja w księgach rachunkowych
Jest wiele rozwiązań ewidencyjnych pozwalających ujmować koszty reprezentacji i reklamy w księgach rachunkowych. Przyjęty w jednostce sposób postępowania należy ująć w dokumentacji opisującej zasady (politykę) rachunkowości. Przy organizacji kont księgowych warto ponadto uwzględnić, że księgi rachunkowe każdej jednostki powinny być prowadzone w sposób zapewniający wyliczenie dla celów podatkowych wysokości dochodu (straty), podstawy opodatkowania oraz wysokości należnego podatku za dany rok obrotowy. Z przepisów podatkowych wynika zaś, że kosztów reprezentacji nie uważa się za koszty uzyskania przychodów. W związku z tym zasadne jest prowadzenie odrębnych kont do ewidencji kosztów reklamy i kosztów reprezentacji Koszty reklamy oraz koszty reprezentacji, w świetle prawa bilansowego ujmuje się w księgach rachunkowych w ciężar kosztów działalności operacyjnej jednostki i księguje na koncie „Koszty według rodzajów” lub koncie zespołu 5.

Kiedy obniżki cen sprzedaży nie trzeba ujmować w księgach rachunkowych
Zasadniczo zarówno koszty reklamy, jak i reprezentacji można ujmować na jednym koncie „Pozostałe koszty rodzajowe”. Można również dla kosztów reklamy oraz kosztów reprezentacji stosować odrębne konta analityczne. Ponadto przekazanie materiałów na cele reklamy bądź reprezentacji może być również księgowane w ciężar konta „Zużycie materiałów i energii”, a nabycie usług na potrzeby reprezentacji czy reklamy na koncie „Usługi obce”. Wydatki na zakup drobnych upominków z logo firmy dla kontrahentów obciążają koszty działalności operacyjnej jednostki.
Faktura za zakup tych upominków może być zaksięgowana np. zapisem:
- strona Wn konta „Rozliczenie zakupu” – wartość netto faktury,
- strona Wn konta „VAT naliczony i jego rozliczenie” (kwota VAT naliczonego, jeśli podlega on odliczeniu),
- strona Ma konta „Rozrachunki z dostawcami” – wartość brutto faktury.
Wydatki na zakup ww. upominków mogą być ujęte w kosztach bezpośrednio po zakupie, np. zapisem: strona Wn konta „Koszty reklamy” lub konta „Koszty reprezentacji” i równolegle: strona Wn odpowiednie konto zespołu 5, strona Ma konta „Rozliczenie kosztów”.
Jeśli ww. upominki jednostka planuje przekazać kontrahentom w okresie późniejszym, to ich wartość może ująć na koncie zapasów. W takim przypadku wartość ww. upominków może być zaksięgowana: strona Wn konta „Towary” lub konta „Materiały”, strona Ma konta „Rozliczenie zakupu”.
Wydanie kontrahentom upominków może zostać zaksięgowane: strona Wn konta „Koszty reklamy” lub konta „Koszty reprezentacji”, strona Ma konta „Towary” lub konto „Materiały” i równolegle: strona Wn odpowiednie konto zespołu 5, strona Ma konta „Rozliczenie kosztów”.
Jak ująć koszty wysyłki w księgach rachunkowych
PRZYKŁAD
Bluzy polarowe
Jednostka zakupiła 100 sztuk smyczy reklamowych w cenie 5 zł/szt. oraz 100 sztuk bluz polarowych z logo firmy w cenie 42 zł/szt., które przekazała kontrahentom. Faktura od dostawcy smyczy reklamowych i polarów wyniosła: 5781 zł (w tym 1081 zł VAT podlegający odliczeniu) i została uregulowana przelewem z rachunku bieżącego jednostki. Poniesiony wydatek jednostka uznała za koszty reklamy. Jednostka prowadzi ewidencję pozwalającej na ustalenie tożsamości osób, którym przekazała prezenty o wartości powyżej 10 zł. W związku z tym nie naliczyła VAT należnego od przekazanych prezentów. Ewidencję kosztów jednostka prowadzi na kontach zespołu 4, a koszty reklamy ujmuje na koncie „Koszty reklamy”.
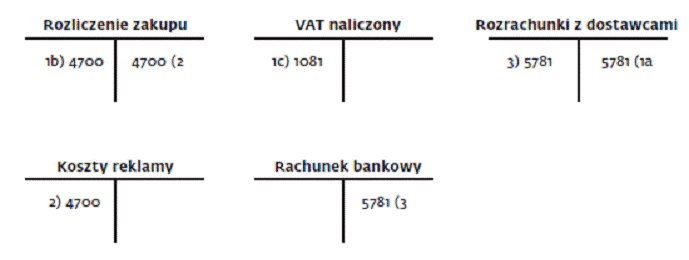
Objaśnienia do schematu:
1. FV za zakup prezentów z logo firmy:
a) kwota brutto 5781 zł: strona Ma konta „Rozrachunki z dostawcami”;
b) kwota netto 4700 zł: strona Wn konta „Rozliczenie zakupu”;
c) VAT naliczony kwota 1081 zł: strona Wn konta „VAT naliczony”;
2. PK – przekazanie prezentów z logo firmy kontrahentom kwota 4700 zł: strona Wn konta „Koszty reklamy” oraz strona Ma konta „Rozliczenie zakupu”;
2. WB – przelew za fakturę: strona Wn konta „Rozrachunki z dostawcami” oraz strona Ma konta „Rachunek bankowy”.
Halina Zabrocka
specjalistka z zakresu VAT
Podstawa prawna
Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.). Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. z 2011 r. nr 74, poz. 397 ze zm.).
Podyskutuj o tym na naszym FORUM


REKLAMA

REKLAMA

