
Sukcesy i patologie 25 lat VAT w Polsce

REKLAMA
REKLAMA
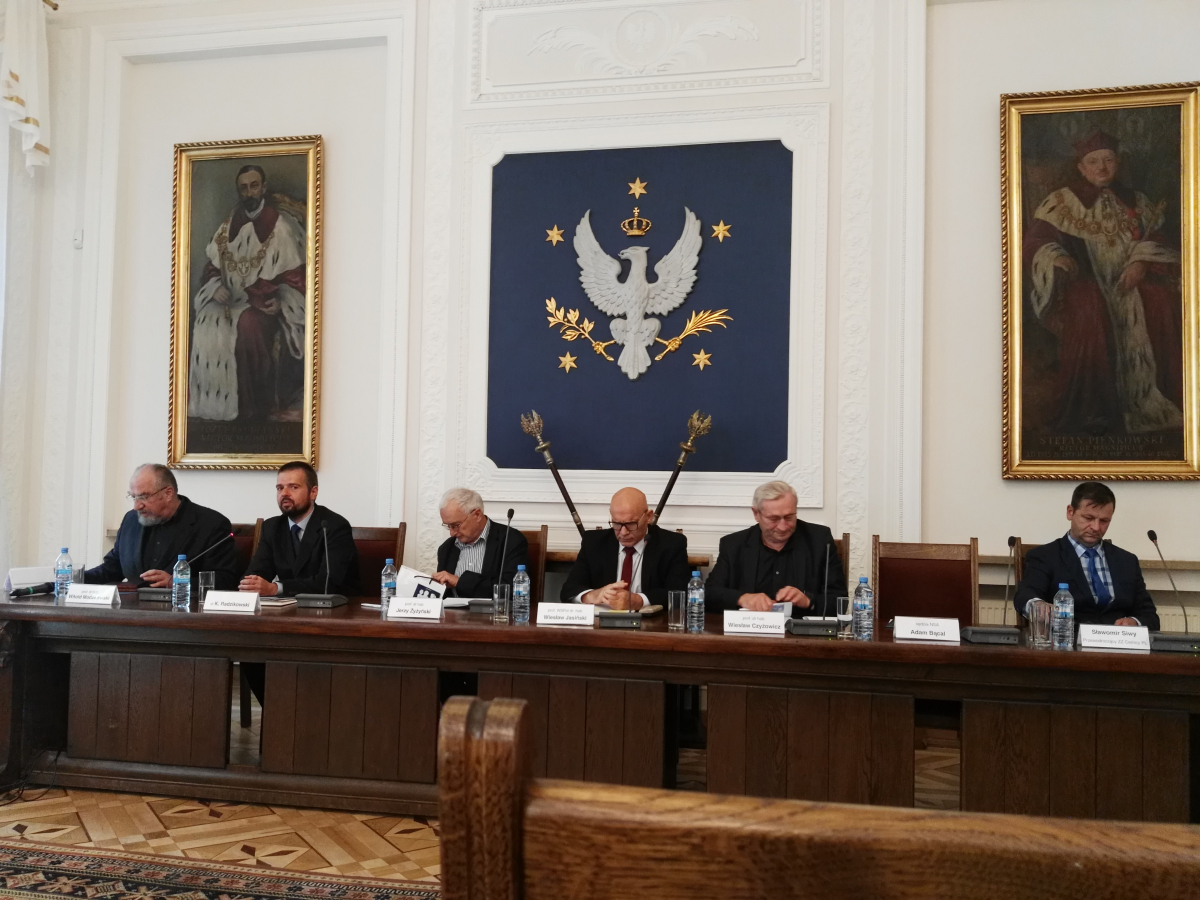
Ponad 80 uczestników tego spotkania, wśród których byli naukowcy, praktycy, funkcjonariusze publiczni, dziennikarze oraz studenci powitał prof. dr hab. Tomasz Giaro Dziekan WPIA UW.
REKLAMA
REKLAMA

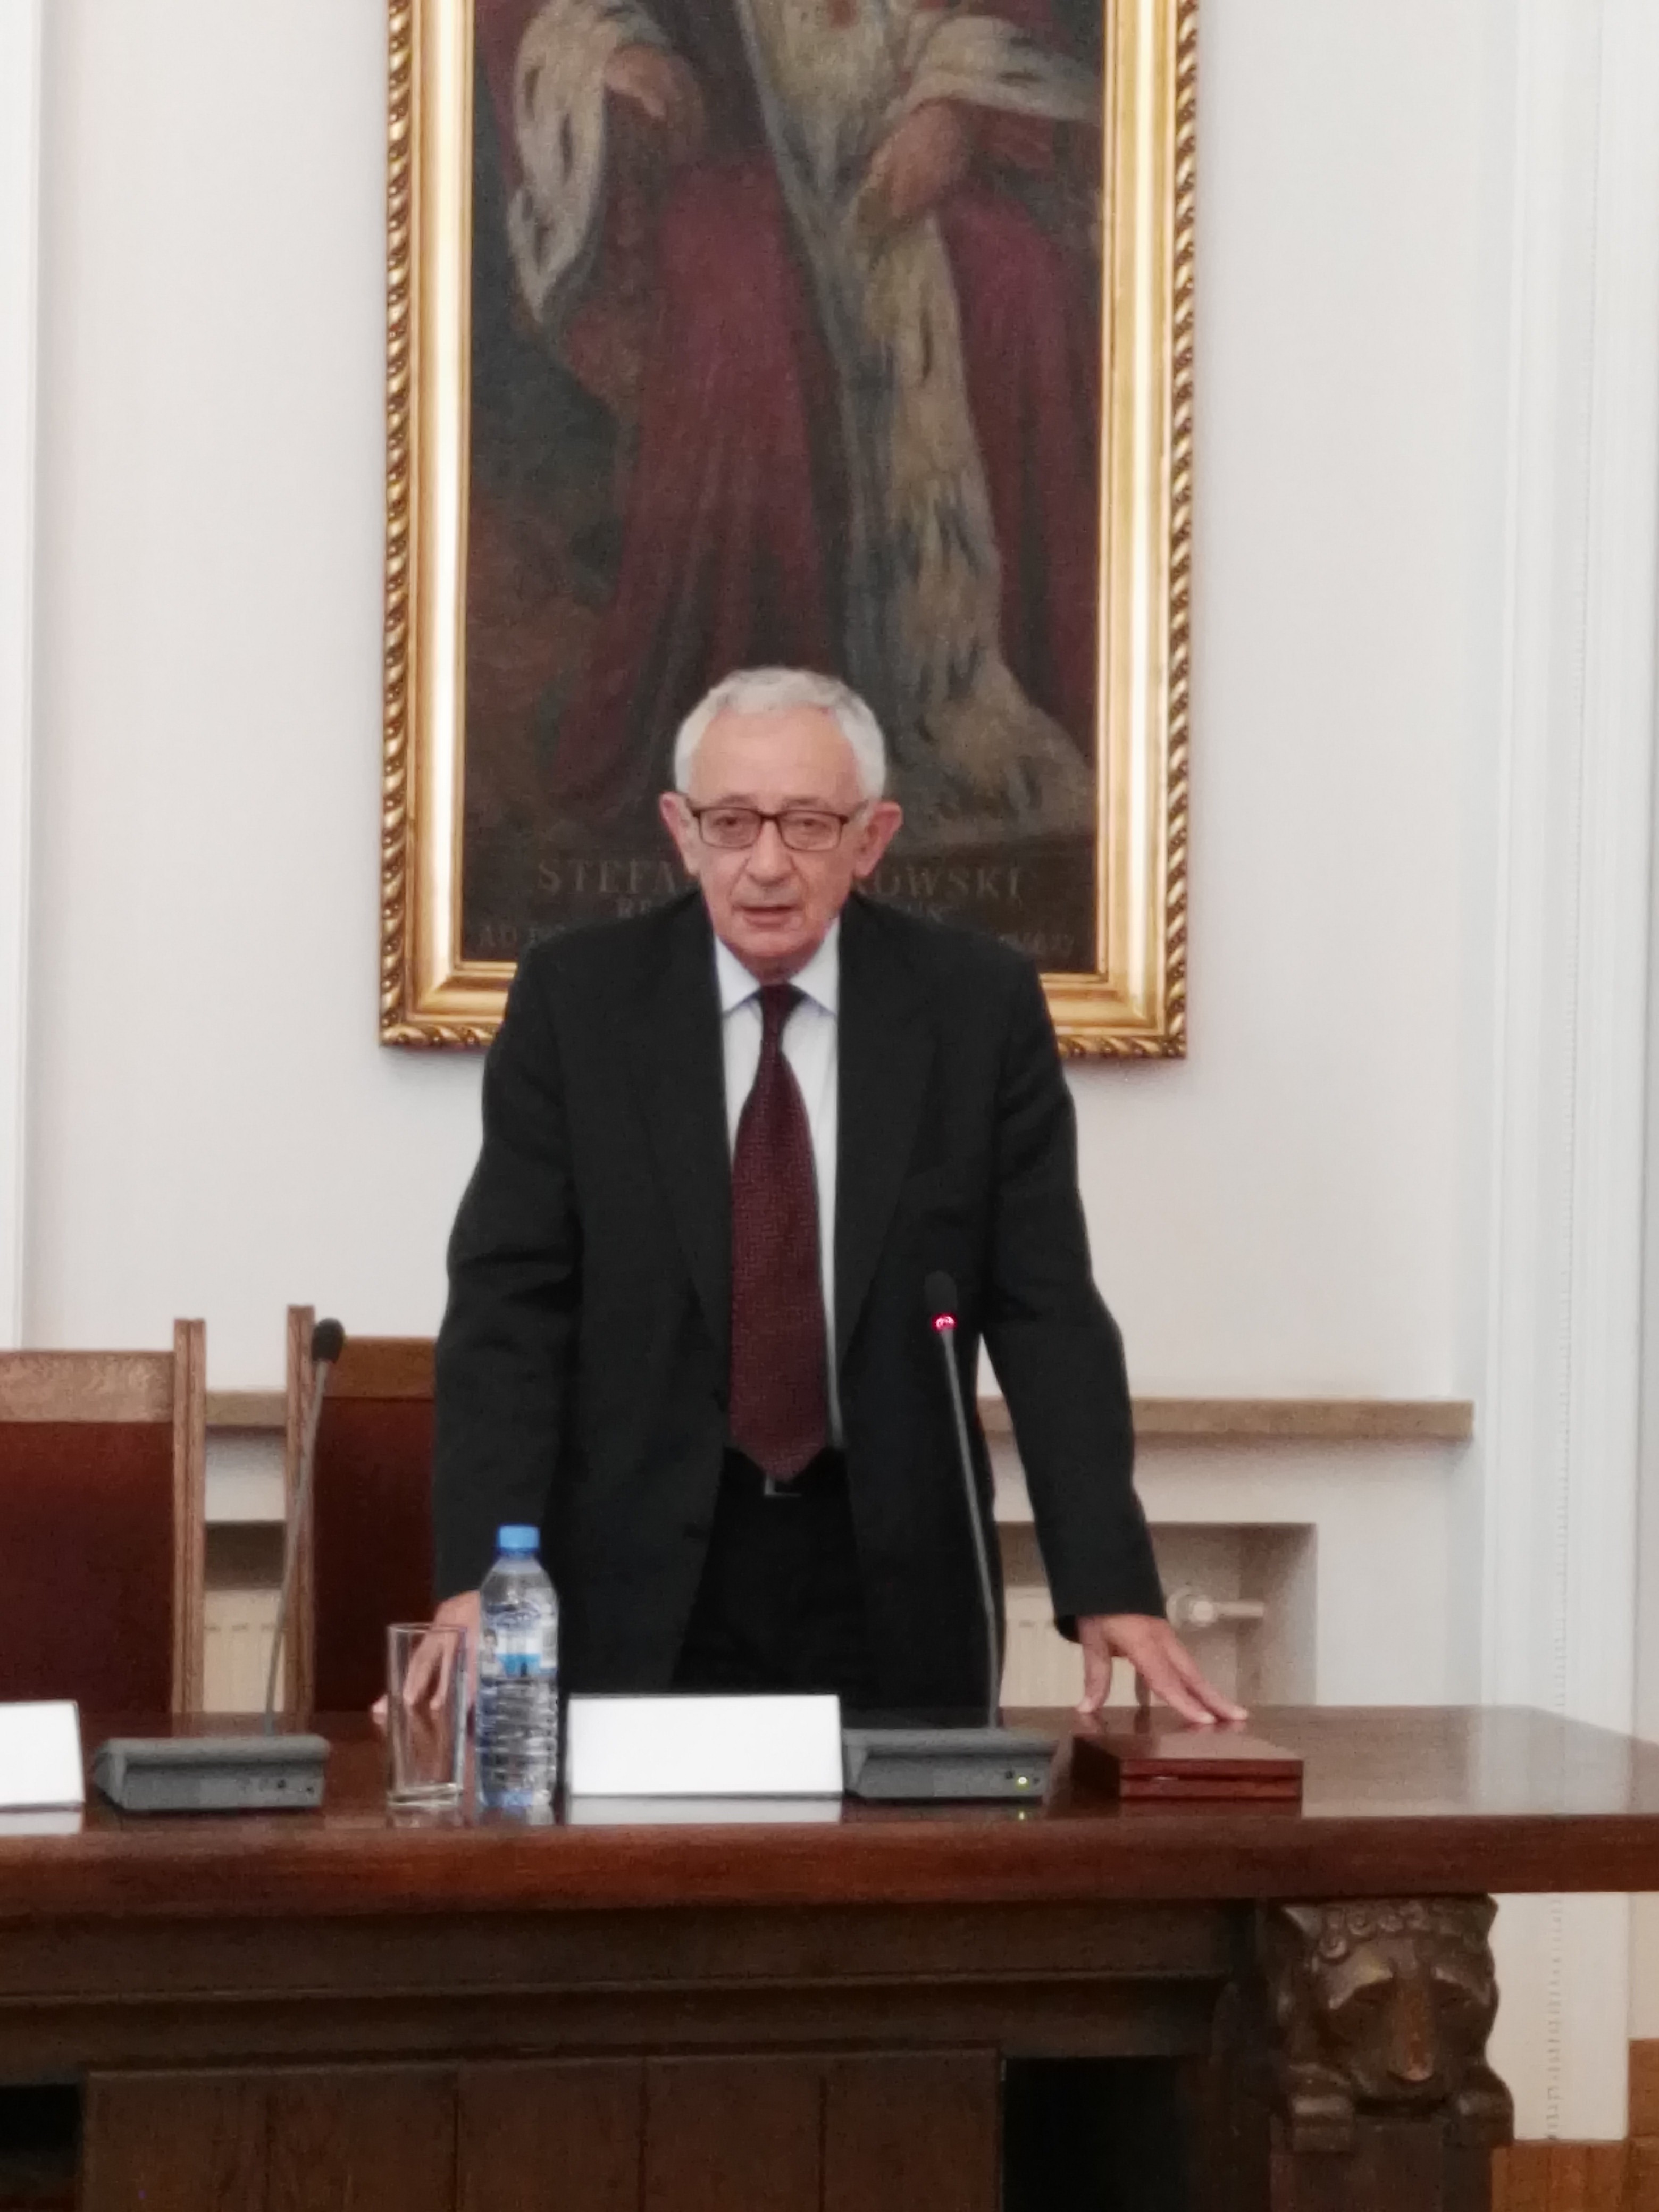
Debata była poprzedzona wystąpieniami zaproszonych gości honorowych: prof. dr hab. Jerzego Osiatyńskiego, który jako Minister Finansów nadzorował w 1993 r. wdrażanie w Polsce przepisów dot. VAT, Leszka Skiby Podsekretarza Stanu w Ministerstwie Finansów i Posła Janusza Szewczaka Wiceprzewodniczącego Komisji Finansów Publicznych.
Profesor Osiatyński zauważył, że VAT był przełomem w polskim systemie podatkowym. Poprzedzające VAT podatki obrotowe mimo, że były głównym źródłem dochodów budżetowych, to jednak nie przystawały do nowych realiów ekonomicznych gospodarki rynkowej. Pobór podatku obrotowego na każdym etapie obrotu powodował w szczególności, że przedsiębiorstwa, które miały zorganizowany cały proces produkcyjny wewnątrz swojej struktury mogły zaoferować niższą cenę niż te firmy, które korzystały z dostawców zewnętrznych.
Zdaniem prof. Osiatyńskiego wprowadzanie tak istotnej nowej legislacji, jak ta dotycząca VAT wymaga systematycznego długiej pracy wielu osób, a także stałego monitorowania efektów wdrożenia tych przepisów.
REKLAMA
Profesor Osiatyński stwierdził także, że nie jest wykluczone, ze zmian w podatku VAT było nazbyt wiele, co powodowało, że podatek ten stawał się z roku na rok mniej czytelny. Muszę szczerze powiedzieć, że także dzięki profesorowi Modzelewskiemu, wydawało mi się w 1993 roku nieźle rozumiałem istotę tego podatku, to dzisiaj gdyby ktoś mnie zapytał jak dziś VAT funkcjonuje, to nie jestem pewien, czy umiałbym to dostatecznie dobrze wyjaśnić - zakończył prof. Osiatyński.
Profesor Modzelewski przy tej okazji podziękował profesorowi Osiatyńskiemu za udaną współpracę przy wdrażaniu VAT.
Polecamy: Biuletyn VAT
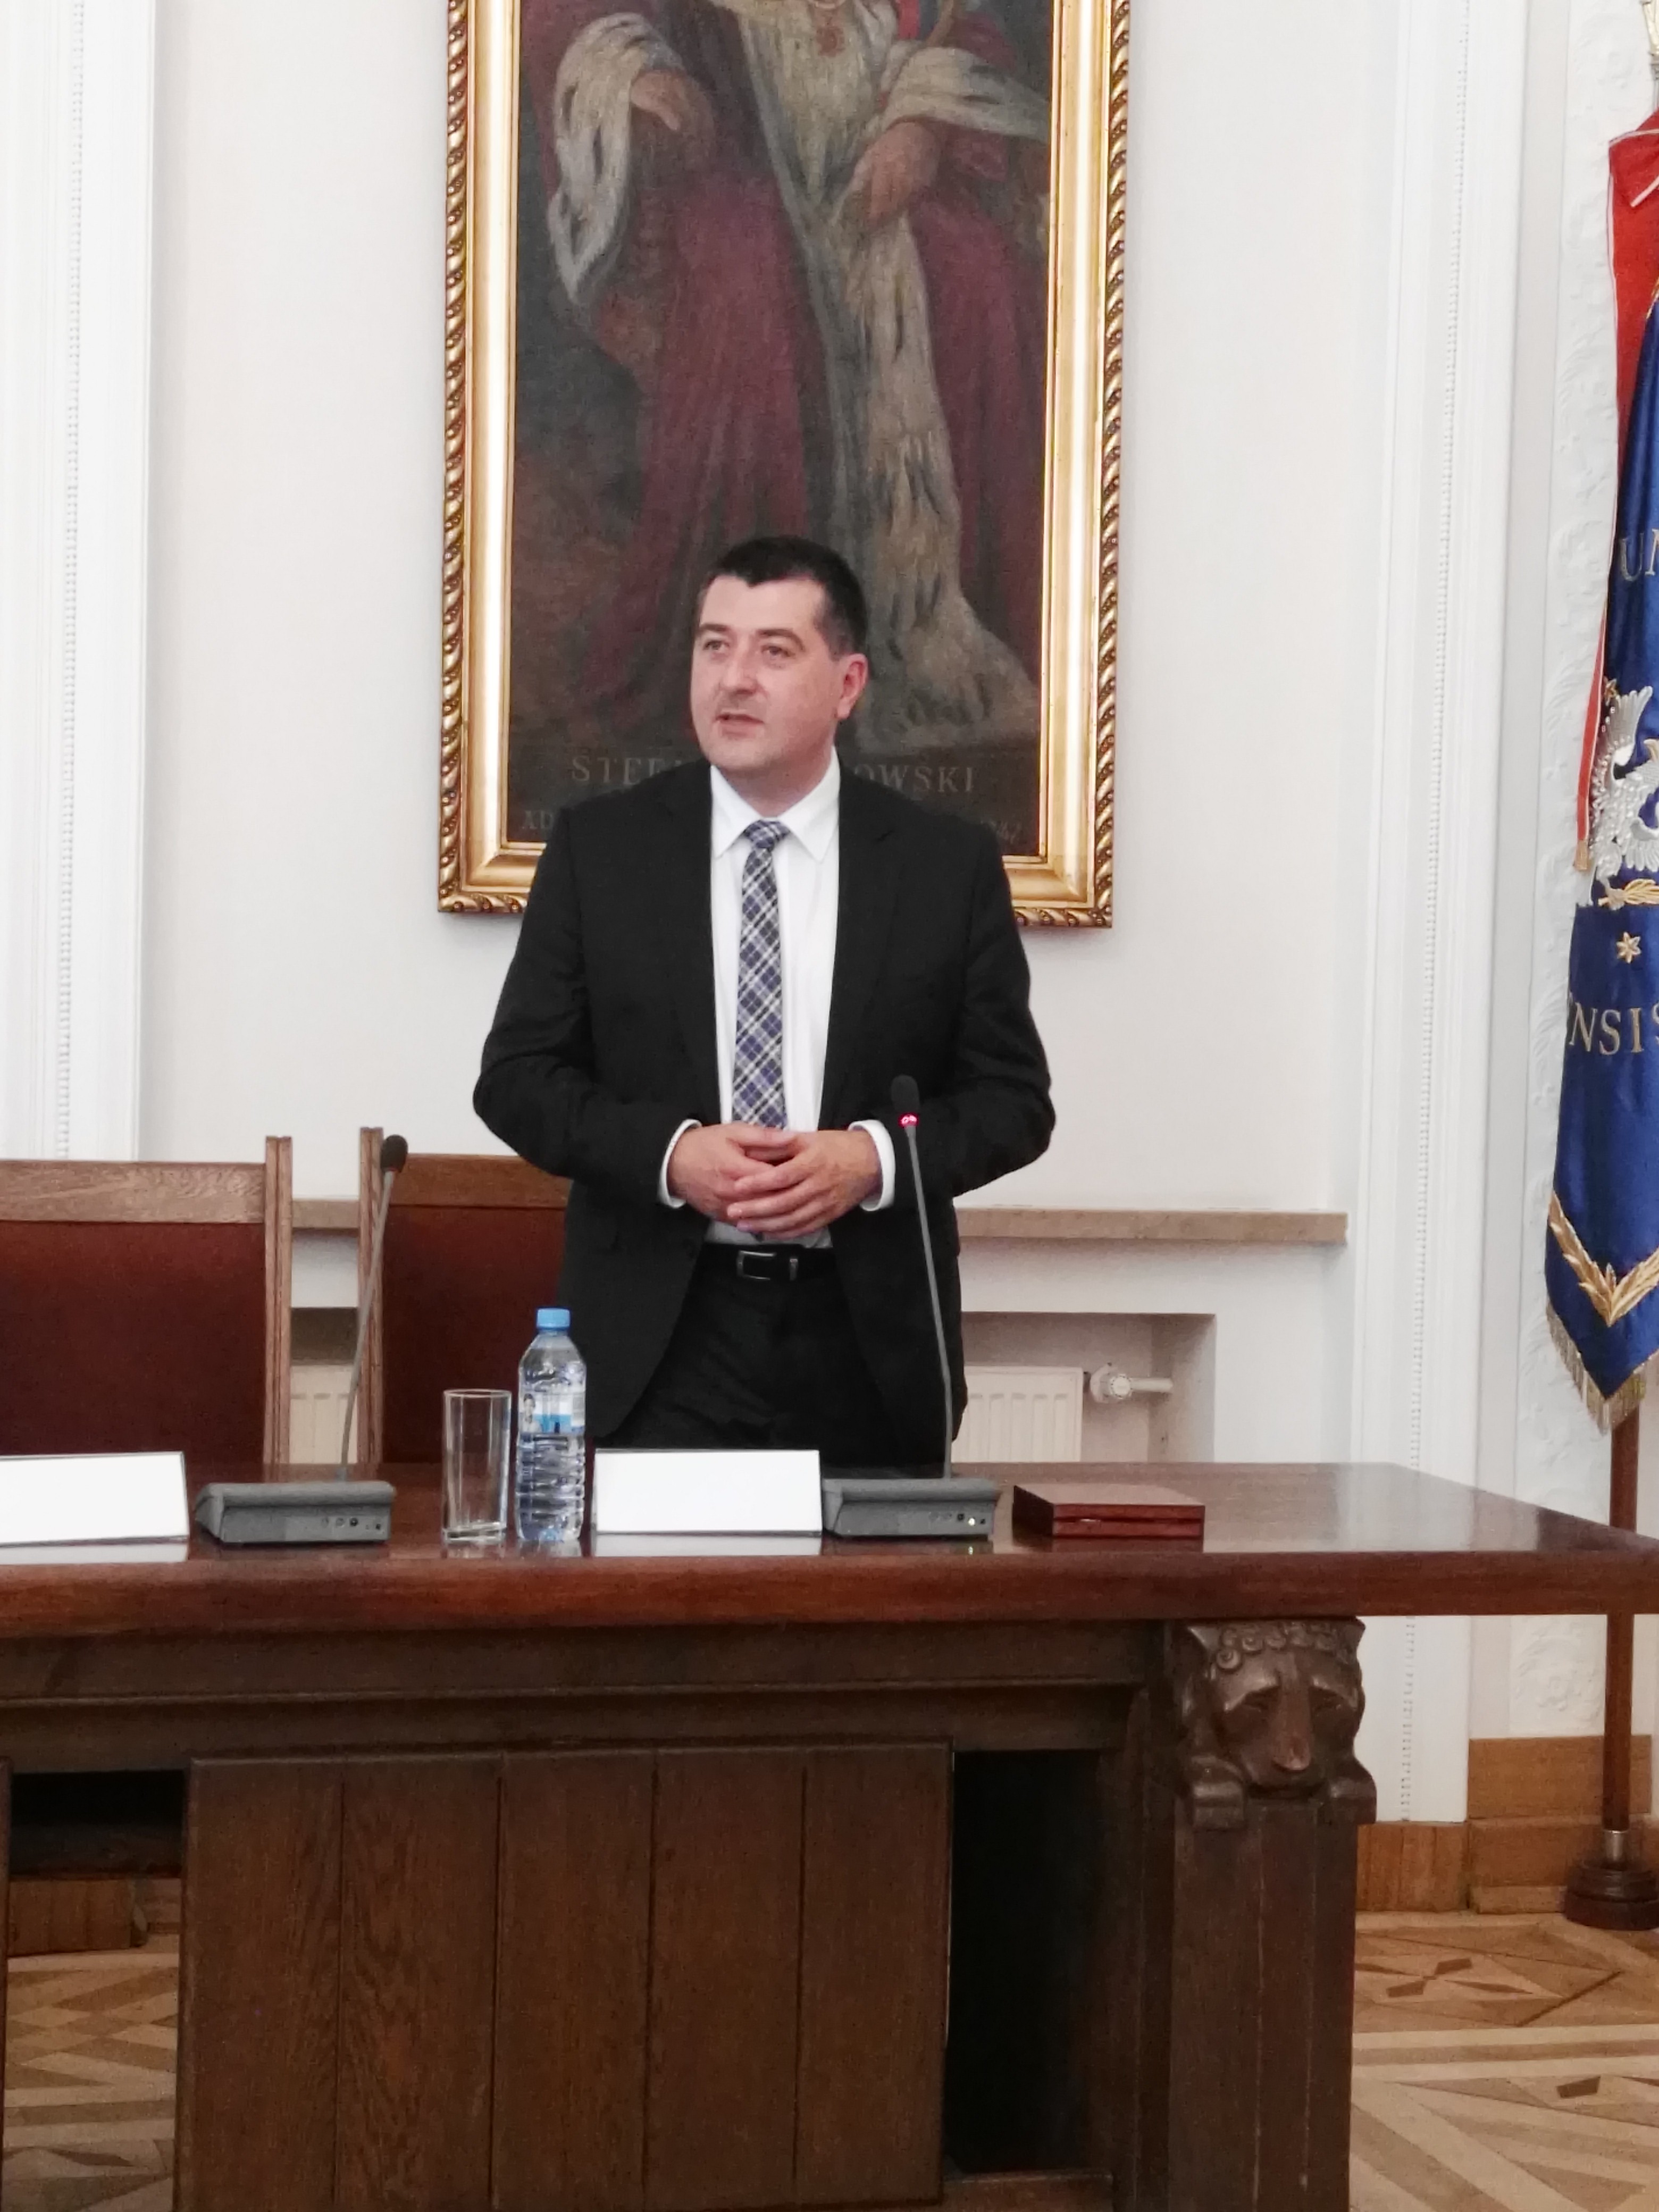
Leszek Skiba stwierdził, że VAT stale stanowi wyzwanie dla Ministerstwa Finansów, by stale ulepszać jego funkcjonowanie. Chodzi w szczególności o minimalizowanie luki VAT, czyli różnicy między tym ile pieniędzy powinno wpłynąć do budżetu państwa opierając się na szacunkach makroekonomicznych (głównie na wartości konsumpcji), a tym ile faktycznie wpływa.

Minister Skiba wspomniał o staraniach MF w ostatnich 2 latach by naprawiać VAT, ograniczać istniejące w nim patologie i ścigać przestępców wyłudzających VAT. Zapowiedział m.in. uproszenie systemu stawek VAT. Minister Skiba zadeklarował, że MF wsłuchuje się w głosy i pomysły płynące od ekspertów dot. VAT i bierze je pod uwagę, przy projektowaniu zmian w VAT.
Profesor Modzelewski pokusił się o prognozę, że kolejne 25 lat VAT w Polsce będzie trudniejsze niż pierwsze ćwierćwiecze tego podatku. Głównie dlatego, że UE bardziej liczy na państwa członkowskie, by naprawiały VAT u siebie, niż proponuje systemowe rozwiązania dla wszystkich. Profesor Modzelewski uważa, że coraz ważniejsze staje się pytanie, czy państwa członkowskie, które muszą kierować się swoim interesem fiskalnym, mogą jednocześnie realizować wzorzec VAT określony przez prawo wspólnotowe. A przecież UE tworząc np. dyrektywę VAT nie kierowała się swoim interesem fiskalnym, bo nie jest to przecież odrębne państwo i takowego interesu fiskalnego nie ma.
Jeszcze przed debatą Sławomir Siwy Przewodniczący Związku Zawodowego Celnicy PL wręczył Panu Profesorowi Witoldowi Modzelewskiemu Order Złotego Merkuriusza (najwyższe odznaczenie ZZ Celnicy PL) w uznaniu zasług i starań Profesora Modzelewskiego w zakresie uszczelniania systemu podatkowego, zwłaszcza podatku VAT.
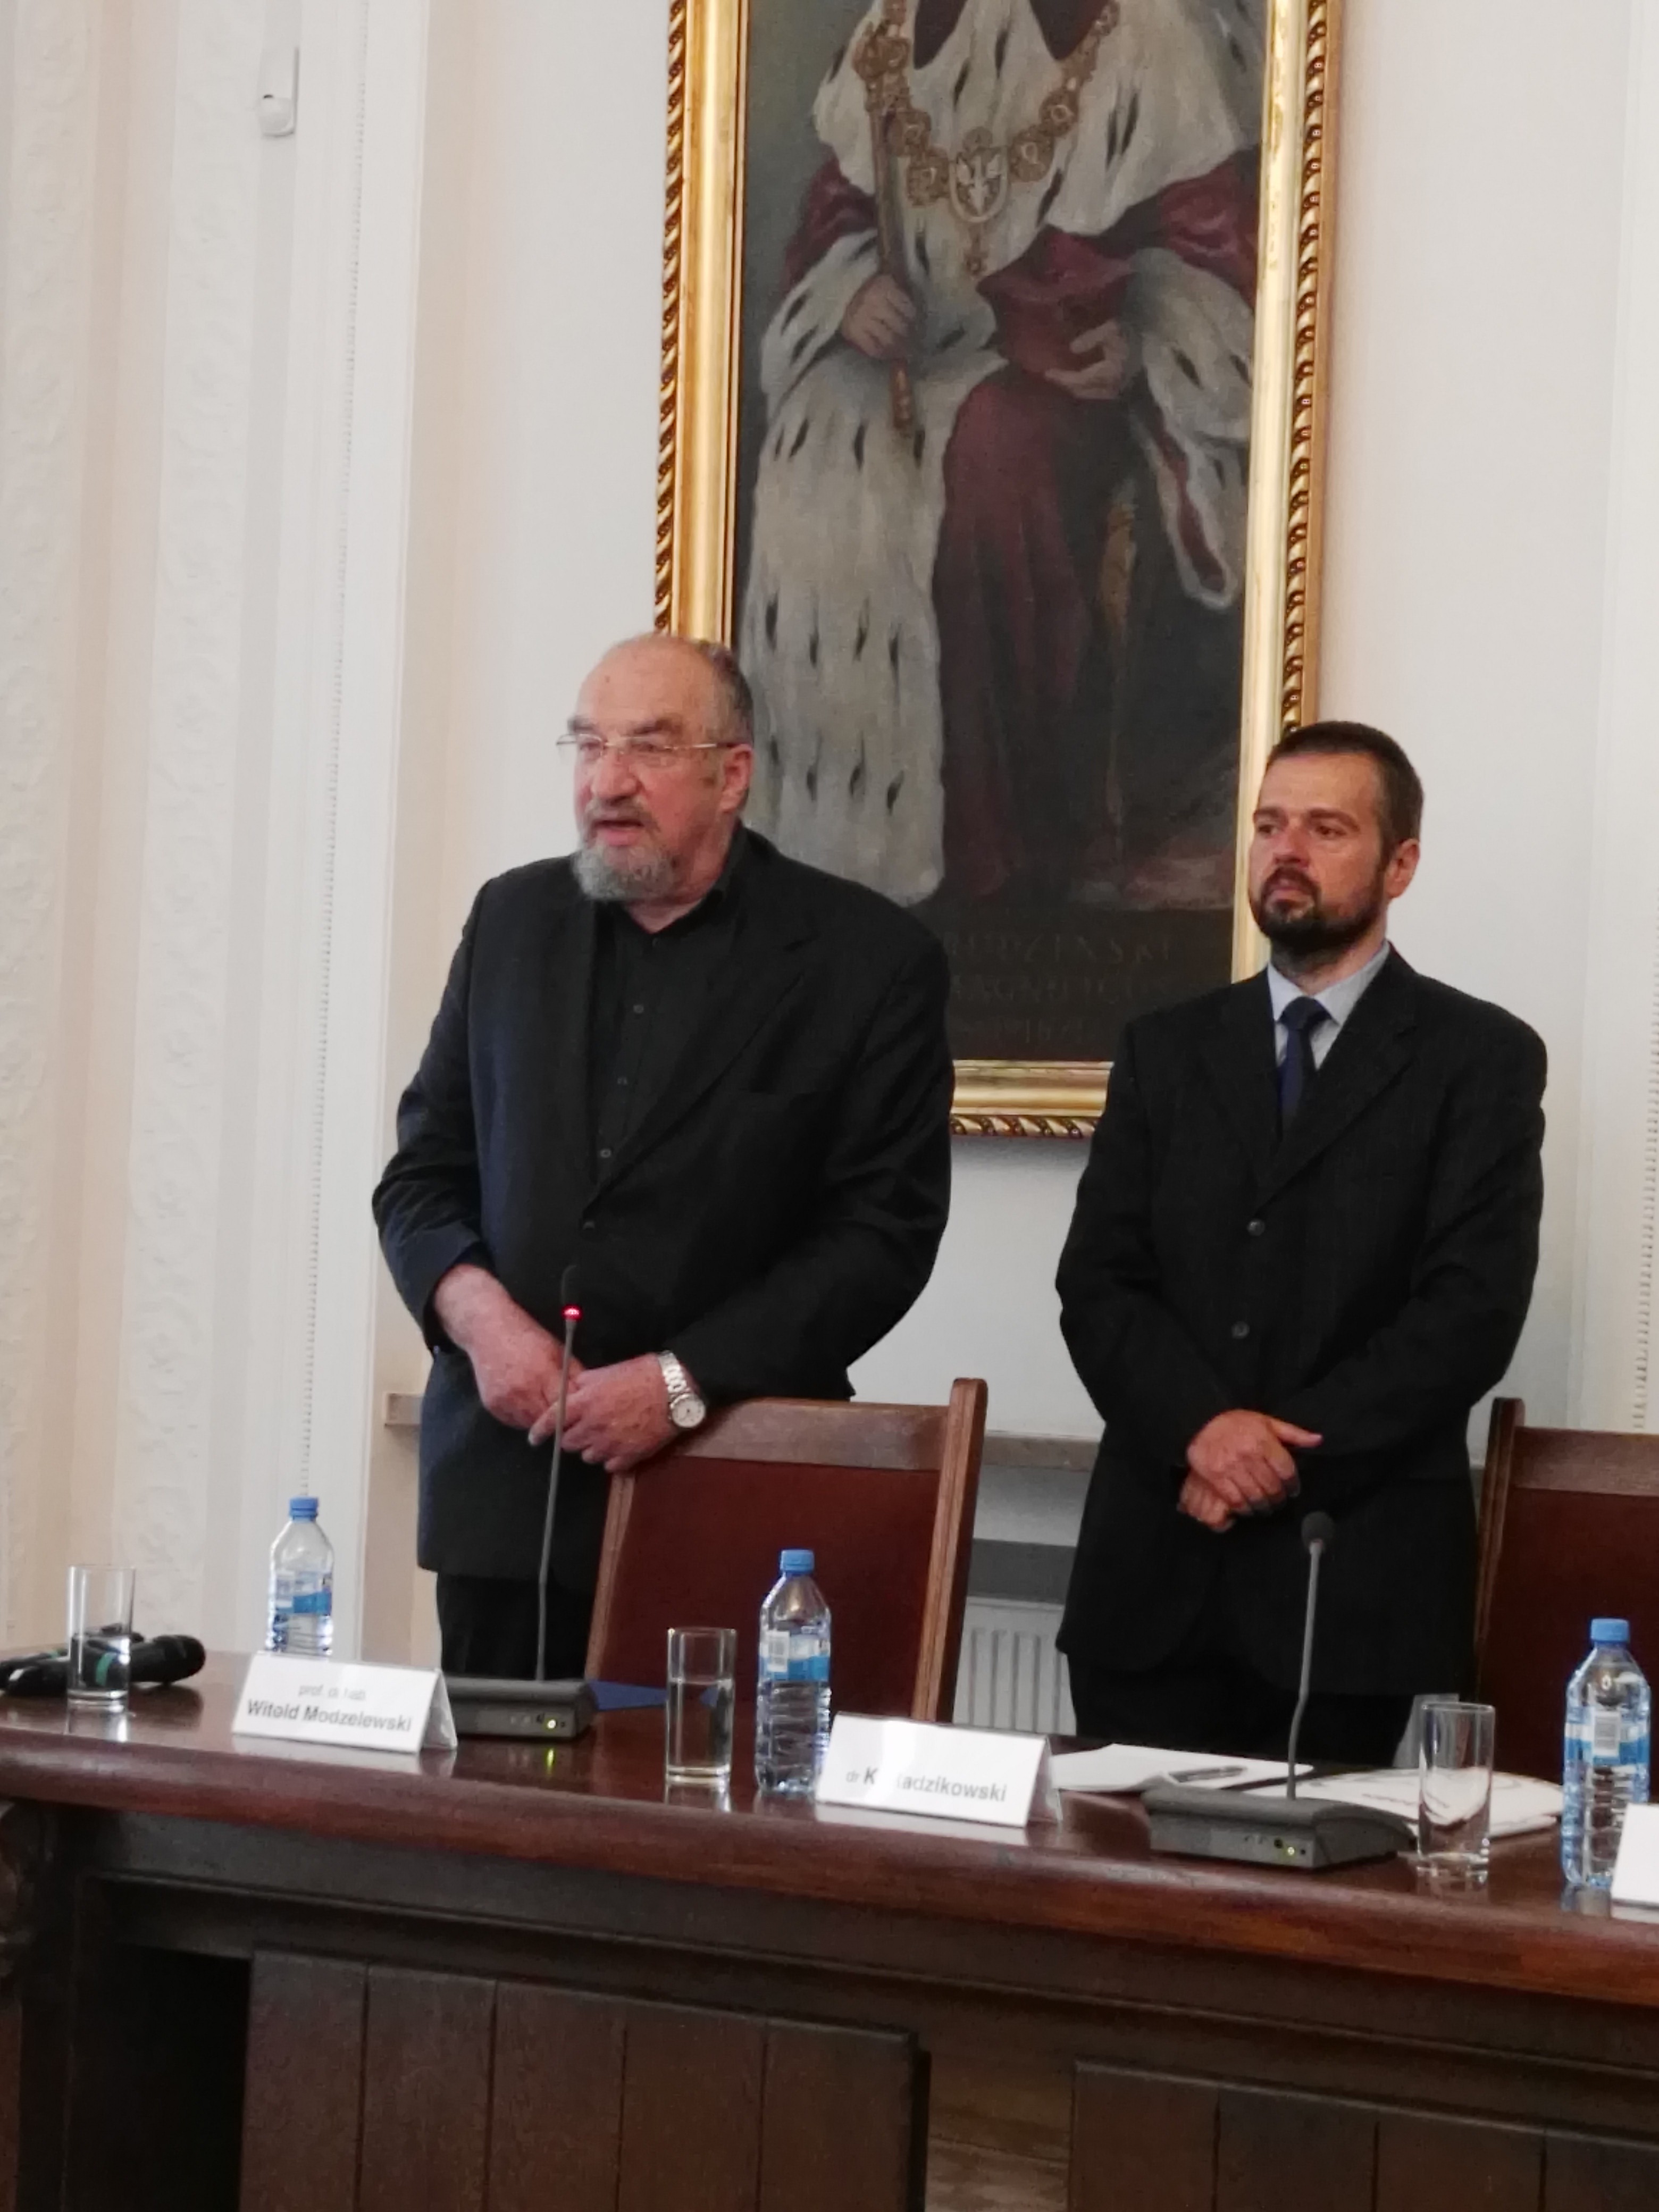
We właściwej debacie udział wzięli: prof. dr. hab. Wiesław Czyżowicz, prof. dr. hab. Jerzy Żyżyński, prof. WSPol dr. hab. Wiesław Jasiński, Sławomir Siwy Przewodniczący Związku Zawodowego Celnicy PL. Debatę prowadzili prof. dr hab. Witold Modzelewski i dr Krzysztof Radzikowski. Celem debaty była próba podsumowania doświadczeń legislacyjnych, fiskalnych i ustrojowych dotyczących VAT oraz sformułowanie prognoz funkcjonowania tego podatku.
Na wstępie debaty prof. Modzelewski, odpowiadając na pytanie dr. Radzikowskiego (co się udało a co nie przy wdrażaniu VAT) stwierdził, że przy wprowadzaniu VAT w 1993 roku najbardziej bano się impulsu inflacyjnego, który w ogóle nie zaistniał. Natomiast ewidentnym sukcesem był sukces fiskalny nowego podatku. Przyrost nominalny dochodów z VAT i akcyzy (która też była wprowadzana 5 lipca 1993 roku) wyniósł rok do roku 73% (za 1993 rok). Był to bezprecedensowy w historii wzrost dochodów budżetowych.
Jako sukces przy wdrażaniu VAT prof. Modzelewski ocenił też to, że podatnicy zrozumieli i uwierzyli w ten podatek, bo przecież to podatnicy płacą podatek. Z wieloletnich doświadczeń wynika, że administracja skarbowa może odzyskać co najwyżej kilkanaście procent niezapłaconych podatków. A więc wpływy podatkowe zależą w istotnej części od tego, czy podatnicy uwierzą w intencje i determinację władzy, a także od tego, czy przepisy danego podatku zostaną przez podatników zrozumiane.
Profesor Jasiński, twórca „pakietu paliwowego” (wdrożonego 1 sierpnia 2016 r.) wspomniał, że w latach 2011-2014 mieliśmy do czynienia ze spadkiem o kilkanaście procent rocznie legalnej konsumpcji paliw w Polsce. Jednocześnie co roku drastycznie rosło wewnątrzwspólnotowe nabycie paliw do Polski. Te dane ewidentnie do siebie nie pasowały i świadczyły o jednym – nieewidencjonowanej i nieopodatkowanej sprzedaży paliw. Sporadyczne akcje celników powodowały kilkuprocentowy wzrost legalnej sprzedaży paliw. Profesor Jasiński przyznał, że inspiracją dla jego działań były tezy prof. Modzelewskiego, choćby te z artykułu „Konieczny jest plan ratunkowy dla VAT-u.”, gdzie w pkt nr 2 był szczegółowy opis tego co trzeba zrobić z VAT w branży paliwowej (czyli tzw. podatek graniczny).
Pakiet paliwowy i ów tzw. podatek graniczny jak wiadomo okazał się sukcesem. Istotnie wzrosła legalna sprzedaż paliw. Okazało się przy okazji, że szara strefa była w tej branży niedoszacowana i wynosiła około (a może i ponad) 30%.
Sławomir Siwy stwierdził, że funkcjonariusze Służby Celnej od wielu lat zwracali uwagę na zjawiska patologiczne w obszarze podatku VAT i akcyzy. Niestety ich liczne monity nie przynosiły długie lata stosownych działań władz państwowych. Nie było, zdaniem Siwego, woli politycznej by likwidować te patologie.
NOWOŚĆ na Infor.pl: Prenumerata elektroniczna Dziennika Gazety Prawnej KUP TERAZ!
Przysłuchująca się debacie prof. dr hab. Małgorzata Król-Bogomilska zadała pytanie o korzenie nieprawidłowości w VAT od samego początku funkcjonowania tego podatku. Co można było zrobić, a co nie zrobiono?
Odnośnie tego pytania dr Radzikowski zauważył, że de facto mieliśmy do czynienia z dwoma podatkami VAT (tak samo nazwanymi). Pierwszy VAT (tzw. krajowy) funkcjonujący od 5 lipca 1993 roku do 1 maja 2004 r. na podstawie ustawy z 8 stycznia 1993 r. o podatku od towarów i usług oraz o podatku akcyzowym. I drugi VAT (tzw. wspólnotowy, czy „unijny”) funkcjonujący od 1 maja 2004 roku na podstawie ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług. Zdaniem dr Radzikowskiego to dwa różne podatki – różnice konstrukcyjne między nimi są fundamentalne.
Profesor Czyżowicz przypomniał, że ustawa z 1993 roku miała 39 artykułów (łącznie z akcyzą – dopowiedział prof. Modzelewski), a ustawa z 2004 roku miała na początku 138 artykułów (ww. liczby artykułów tych ustaw są podane bez przepisów zmieniających inne ustawy, oraz bez przepisów wprowadzających i przejściowych – przypisek PH).
Profesor Modzelewski podkreślił zasadnicze różnice między „pierwszym VAT-em” z 1993 roku a obecną wersją polskiego VAT – wersją „wspólnotową”, zharmonizowaną z unijną dyrektywą VAT. Zdaniem prof. Modzelewskiego zasadniczym błędem VAT w wersji wspólnotowej jest brak pojęcia granicy wewnątrzwspólnotowej udokumentowanej dla celów podatkowych. Nie ma żadnego weryfikowalnego dokumentu potwierdzającego wewnątrzwspólnotową dostawę towaru lub wykonanie usługi w innym państwie UE, które to czynności nie tylko są nieopodatkowane ale uprawniają do zwrotu VAT. Taki stan pozwala na bardzo łatwe mistyfikowanie obrotu i dostaw wewnątrzwspólnotowych, a tym samym na wyłudzanie zwrotów VAT. Utracono tu więc w dużej mierze możliwość odróżnienia transakcji realnych od transakcji fikcyjnych.
Profesor Modzelewski poinformował, że pod rządami „pierwszej ustawy o VAT” zwroty VAT (w skali całego kraju) stanowiły ok. 30% wpływów z VAT. Natomiast wartość zwrotów VAT w Polsce po 1 maja 2004 r. osiągnęła poziom niemal 50% wpływów z VAT. Obecnie co miesiąc wpływa do urzędów skarbowych ok. 100 tys. deklaracji VAT, na podstawie których podatnicy żądają zwrotu VAT. Zdaniem prof. Modzelewskiego aparat skarbowy nie ma fizycznych możliwości, by sprawdzić dokładnie 100 tys. deklaracji „zwrotowych”. Przed majem 2004 r. takich deklaracji „zwrotowych” było połowę mniej. Obecnie zwroty VAT wynoszą ok. 100 mld zł rocznie. Szacuje się, że ok. 20-25% tych zwrotów to wyłudzenia.
Zdaniem profesora Modzelewskiego te zasadnicze błędy i patologie VAT są od lat znane w Europie ale są one wg Modzelewskiego w dużej części nienaprawialne. Bo brak wewnętrznych granic celnych w UE i swobodny przepływ towarów, to zasadnicze idee UE. Dopóki były wewnętrzne granice celne, istniały możliwości potwierdzenia (udokumentowania) wywozu towaru – teraz tego nie ma. Przed 1 maja 2004 r. nie było w Polsce możliwości wyłudzania VAT w formie np. karuzeli podatkowych, a po tej dacie stało się to możliwe. W okresie 1993-2004 dochody z VAT rosły szybciej niż PKB. W 2004 roku pierwszy raz mamy do czynienia z nominalnym spadkiem dochodów z VAT. Być może nie da się pogodzić idei swobodnego przepływu towarów ze stworzeniem efektywnego systemu VAT w UE? To są pytania podstawowe o przyszłość Unii Europejskiej - podkreślił prof. Modzelewski.
Profesor Modzelewski zauważył, że VAT funkcjonuje poza UE w ponad 100 państwach ale tam nie są znane unijne patologie VAT. Nie ma tam karuzel podatkowych, czy luk VAT-owskich, a jeżeli są to stanowią zupełny margines. – „Chorym człowiekiem w tym świecie jest VAT wewnątrzwspólnotowy” – stwierdził profesor Modzelewski.
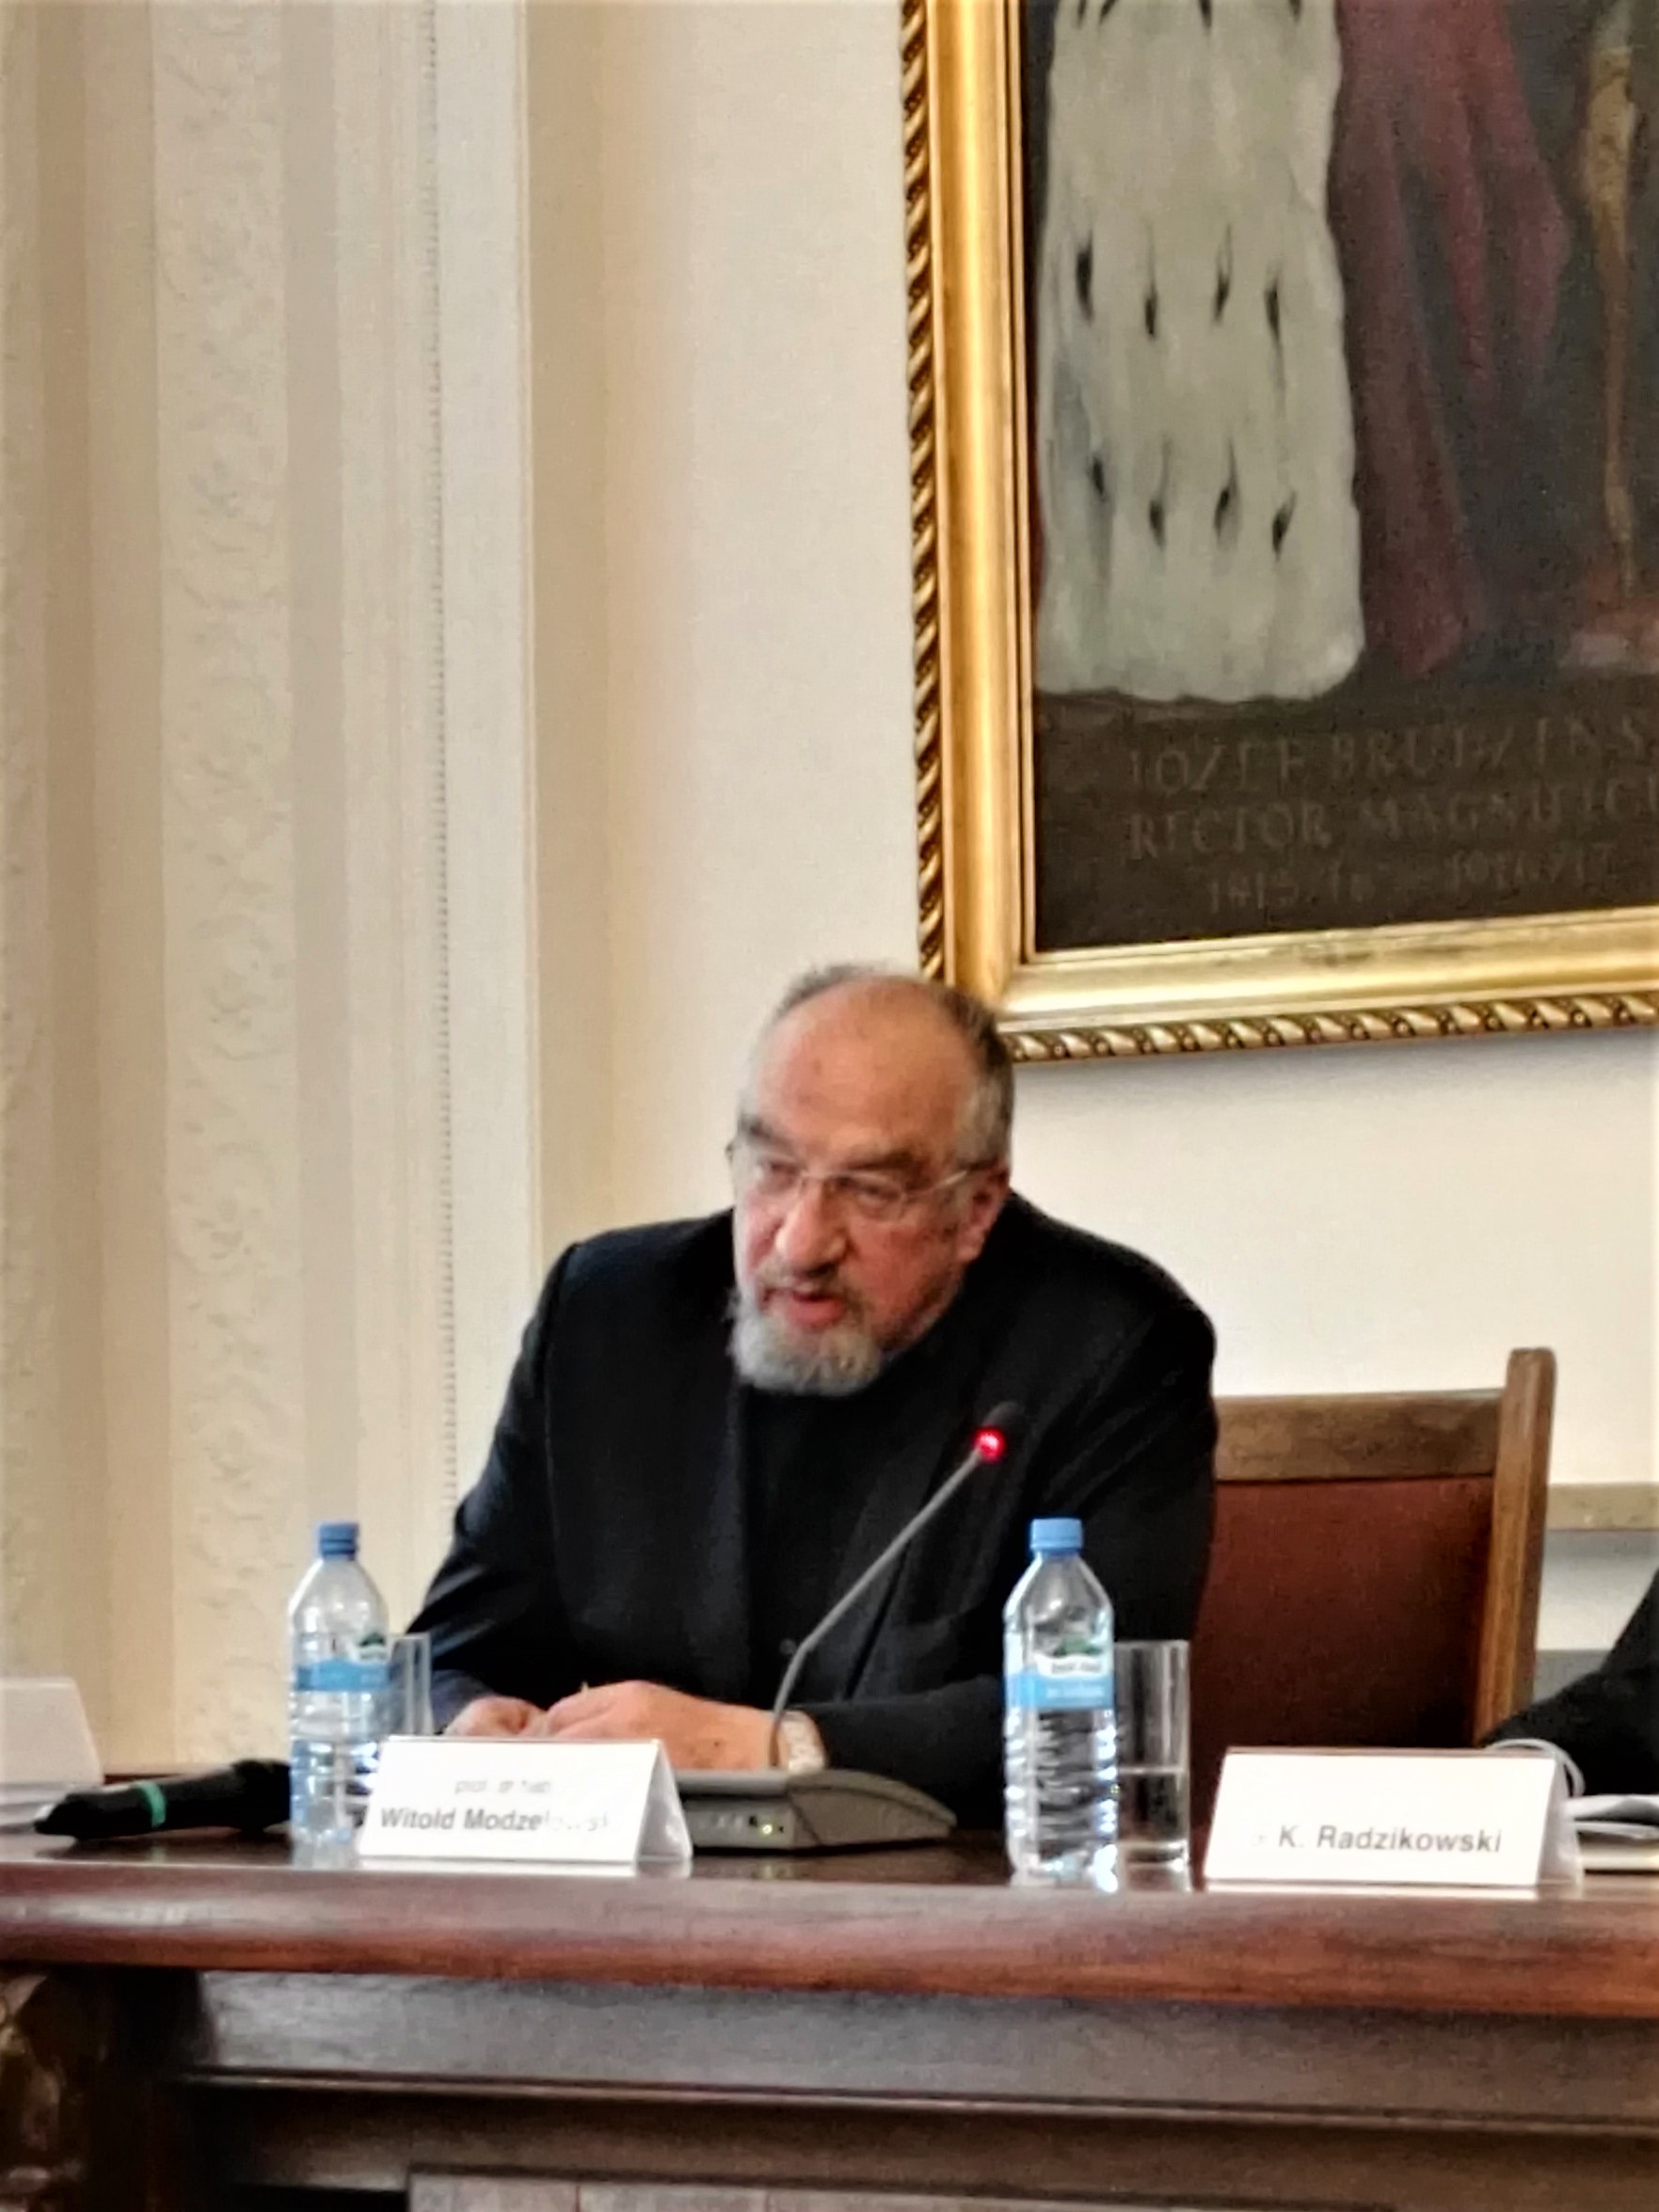
prof. dr hab. Witold Modzelewski
Czy zatem naprawa VAT wspólnotowego jest w ogóle możliwa? – zadał pytanie dr Radzikowski. A jeżeli VAT wspólnotowy jest nienaprawialny, to co zrobić, by tak utrudnić życie oszustów, by przenieśli się do innych państw ze swoimi karuzelami podatkowymi.
Doktor Radzikowski zauważył jednocześnie, że VAT wspólnotowy ma taką oto immanentną patologenną cechę, że o ile w innych podatkach można oszukać budżet państwa tylko w granicach swojego zobowiązania podatkowego, to w VAT nie ma takiego ograniczenia. W VAT można oszukać (wyłudzić) o tyle ile wpiszemy VAT (udającego naliczony) na sfałszowanej fakturze – podsumował dr Radzikowski.
Mam duże wątpliwości, czy VAT wspólnotowy uda się naprawić – stwierdził profesor Czyżowicz.
Takie rozwiązania jak JPK, czy STIR są ważne ale mogą zidentyfikować i wyeliminować tylko niektóre patologie VAT – stwierdził profesor Jasiński. Do tego trzeba dodać konieczność dużej aktywności administracji skarbowej w wykrywaniu nieprawidłowości w VAT (także w zakresie weryfikowania rzetelności podatników). Ważne są także zmiany w prawie karnym (penalizacja przestępstw fakturowych).
Kto się boi a kto powinien bać się nowych przepisów Kodeksu karnego dotyczących fakturowania?
Kiedy wystawiając i księgując faktury nie można popełnić przestępstw fakturowych
Profesor Jasiński zauważył, że wiele działań naprawczych w VAT w skali całej UE jest spóźnionych. Obecnie proponowane przez UE zmiany uszczelniające VAT nie zapobiegną skutecznie wyłudzeniom na podstawie fikcyjnych faktur – ocenił prof. Jasiński.
Unijny system VAT w transakcjach zagranicznych
MF analizuje propozycje KE dotyczące zmian w VAT w UE
Docelowy system opodatkowania VAT w Unii Europejskiej
Unijny system VAT ma być odporny na oszustwa
Reforma VAT w UE od 2022 roku - oszuści mogą spać spokojnie
Podsumowania debaty dokonał prof. dr hab. Witold Modzelewski, który zapytał czy po 25 latach jesteśmy na tyle mądrzejsi, by skutecznie zwalczać patologie VAT i stworzyć efektywny fiskalnie system tego podatku. Zdaniem profesora Modzelewskiego trzeba pamiętać, że efektywny system fiskalny jest w interesie publicznym, bo m.in. chroni uczciwego podatnika przed nieuczciwymi (podatkowo) konkurentami.
Profesor Modzelewski zwrócił też uwagę na proces tworzenia prawa (zarówno w Polsce jak i w UE), gdzie tak naprawdę w parlamentach nie podejmuje się rzetelnej dyskusji nad projektami aktów prawnych: bo przynosi ktoś projekt i nim rządzi. - Nasza demokracja jest więc w dużej części fasadowa, bo uchwala się projekt tego, kto go napisał. – zauważył profesor Modzelewski.
Dlatego zdaniem profesora trzeba dbać o to, by w procesie legislacyjnym, a zwłaszcza w tworzeniu projektów aktów prawnych uczestniczyły wyłącznie osoby działające w interesie publicznym.
Patronat medialny nad Debatą sprawowali: Portal Infor.pl i miesięcznik Doradztwo Podatkowe - Biuletyn Instytutu Studiów Podatkowych. Partnerem Debaty było Wydawnictwo CH Beck.



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

