
Zamówienia publiczne 2024 - nowe progi unijne i nowy średni kurs złotego do euro
REKLAMA
REKLAMA
Wiemy już jakie są progi unijne dla celów zamówień publicznych, ich równowartości w złotych, równowartości w złotych kwot wyrażonych w euro oraz średni kursu złotego w stosunku do euro stanowiący podstawę przeliczania wartości zamówień publicznych lub konkursów.
- Obwieszczenie Prezesa Urzędu Zamówień Publicznych na 2024 rok
- Średni kurs złotego do euro na 2024 rok dla celów zamówień publicznych
- Progi unijne, równowartości w złotych na 2024 rok dla celów zamówień publicznych
- Równowartości w złotych kwot wyrażonych w Prawie zamówień publicznych na 2024 rok
Obwieszczenie Prezesa Urzędu Zamówień Publicznych na 2024 rok
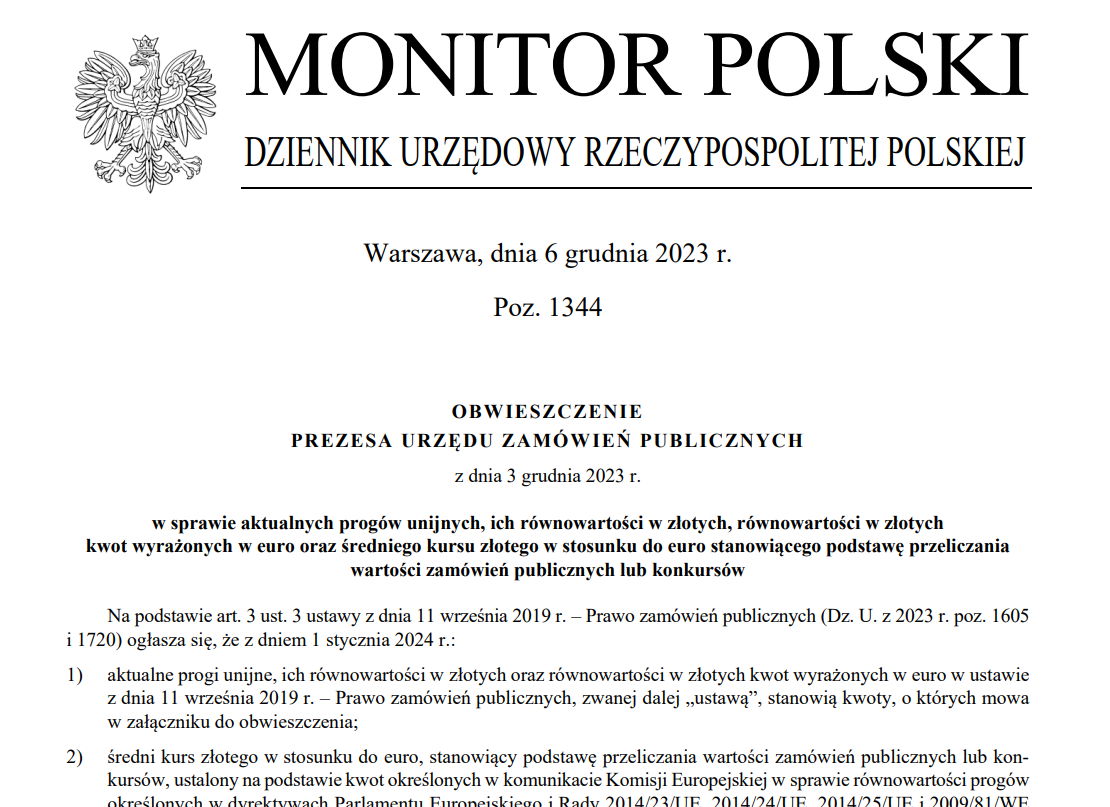
W Monitorze Polskim z 6 grudnia 2023 r. (poz. 1344) zostało ogłoszone w obwieszczenie Prezesa Urzędu Zamówień Publicznych z dnia 3 grudnia 2023 r. w sprawie aktualnych progów unijnych, ich równowartości w złotych, równowartości w złotych kwot wyrażonych w euro oraz średniego kursu złotego w stosunku do euro stanowiącego podstawę przeliczania wartości zamówień publicznych lub konkursów.
To obwieszczenie zostało ogłoszone na podstawie art. 3 ust. 3 ustawy z 11 września 2019 r. – Prawo zamówień publicznych (Dz. U. z 2023 r. poz. 1605 i 1720).
Określone w tym obwieszczeniu nowe progi unijne i ich równowartości w złotych oraz nowy średni kurs złotego w stosunku do euro stanowiący podstawę przeliczania wartości zamówień publicznych lub konkursów – obowiązują od 1 stycznia 2024 r.
REKLAMA
REKLAMA

Średni kurs złotego do euro na 2024 rok dla celów zamówień publicznych
Średni kurs złotego w stosunku do euro, stanowiący w 2024 roku podstawę przeliczania wartości zamówień publicznych lub konkursów, ustalony na podstawie kwot określonych w komunikacie Komisji Europejskiej w sprawie równowartości progów określonych w dyrektywach Parlamentu Europejskiego i Rady 2014/23/UE, 2014/24/UE, 2014/25/UE i 2009/81/WE (Dz. Urz. UE C, C/2023/902 z 16.11.2023) – wynosi 4,6371.
Progi unijne, równowartości w złotych na 2024 rok dla celów zamówień publicznych
I. Aktualne progi unijne, określone w art. 4 dyrektywy 2014/24/UE, oraz ich równowartości w złotych
Ustalony na podstawie rozporządzenia delegowanego Komisji (UE) 2023/2495 z 15 listopada 2023 r. zmieniającego dyrektywę Parlamentu Europejskiego i Rady 2014/24/UE w odniesieniu do progów dotyczących zamówień publicznych na dostawy, usługi i roboty budowlane oraz konkursów (Dz. Urz. UE L 2023/2495 z 16.11.2023) oraz komunikatu Komisji Europejskiej w sprawie równowartości progów określonych w dyrektywach Parlamentu Europejskiego i Rady 2014/23/UE, 2014/24/UE, 2014/25/UE i 2009/81/WE (Dz. Urz. UE C, C/2023/902 z 16.11.2023), zwanego dalej „komunikatem Komisji Europejskiej w sprawie równowartości progów”, aktualny próg unijny, o którym mowa w:
1) art. 4 lit. a dyrektywy Parlamentu Europejskiego i Rady 2014/24/UE z dnia 26 lutego 2014 r. w sprawie zamówień pub[1]licznych, uchylającej dyrektywę 2004/18/WE (Dz. Urz. UE L 94 z 28.03.2014, str. 65, z późn. zm.), zwanej dalej „dyrektywą 2014/24/UE”, w przypadku zamówień klasycznych, o których mowa w art. 7 pkt 33 ustawy, zwanych dalej „zamówieniami klasycznymi”, na roboty budowlane udzielanych przez zamawiających publicznych – wynosi 5 538 000 euro, co stanowi równowartość kwoty 25 680 260 zł;
2) art. 4 lit. b dyrektywy 2014/24/UE, w przypadku udzielania zamówień klasycznych na dostawy i usługi lub organizowania konkursów przez zamawiających publicznych, o których mowa w art. 4 pkt 1 ustawy, będących jednostkami sektora finansów publicznych, z wyłączeniem uczelni publicznych, państwowych instytucji kultury, jednostek samorządu terytorialnego oraz ich związków, jednostek sektora finansów publicznych, dla których organem założycielskim lub nadzorującym jest jednostka samorządu terytorialnego, a także przez zamawiających publicznych, o których mowa w art. 4 pkt 2 ustawy, będących państwowymi jednostkami organizacyjnymi nieposiadającymi osobowości prawnej – wynosi 143 000 euro, co stanowi równowartość kwoty 663 105 zł;
w odniesieniu do zamówień publicznych na dostawy udzielanych przez zamawiających działających w dziedzinie obronności próg ten dotyczy wyłącznie zamówień na produkty objęte załącznikiem III do dyrektywy 2014/24/UE;
3) art. 4 lit. c dyrektywy 2014/24/UE, w przypadku udzielania zamówień klasycznych na dostawy i usługi lub organizowania konkursów przez zamawiających publicznych innych niż określeni w pkt 2 – wynosi 221 000 euro, co stanowi równowartość kwoty 1 024 799 zł;
próg ten stosuje się także do zamówień publicznych na dostawy udzielanych przez zamawiających określonych w pkt 2 działających w dziedzinie obronności, gdy zamówienia te dotyczą produktów nieobjętych załącznikiem III do dyrektywy 2014/24/UE.
Aktualny próg unijny, o którym mowa w art. 4 lit. d dyrektywy 2014/24/UE, wynoszący 750 000 euro, w przypadku zamówień klasycznych na usługi społeczne i inne szczególne usługi, o których mowa w art. 359 pkt 1 ustawy, udzielanych przez zamawiających publicznych – stanowi równowartość kwoty 3 477 825 zł, zgodnie z komunikatem Komisji Europejskiej w sprawie równowartości progów.
REKLAMA
II. Aktualne progi unijne, określone w art. 13 dyrektywy 2014/24/UE, oraz ich równowartości w złotych
Ustalony na podstawie rozporządzenia delegowanego Komisji (UE) 2023/2495 z dnia 15 listopada 2023 r. zmieniającego dyrektywę Parlamentu Europejskiego i Rady 2014/24/UE w odniesieniu do progów dotyczących zamówień publicznych na dostawy, usługi i roboty budowlane oraz konkursów, a także komunikatu Komisji Europejskiej w sprawie równowartości progów, aktualny próg unijny, o którym mowa w:
1) art. 13 lit. a dyrektywy 2014/24/UE, w przypadku zamówień klasycznych na roboty budowlane udzielanych przez zamawiających subsydiowanych w okolicznościach, o których mowa w art. 6 ustawy – wynosi 5 538 000 euro, co stanowi równowartość kwoty 25 680 260 zł;
2) art. 13 lit. b dyrektywy 2014/24/UE, w przypadku udzielania zamówień klasycznych na usługi lub organizowania konkursów przez zamawiających subsydiowanych w okolicznościach, o których mowa w art. 6 ustawy, oraz które związane są z zamówieniem na roboty budowlane, o którym mowa w pkt 1 – wynosi 221 000 euro, co stanowi równowartość kwoty 1 024 799 zł.
III. Aktualne progi unijne, określone w art. 15 dyrektywy 2014/25/UE, oraz ich równowartości w złotych
Ustalony na podstawie rozporządzenia delegowanego Komisji (UE) 2023/2496 z dnia 15 listopada 2023 r. zmieniającego dyrektywę Parlamentu Europejskiego i Rady 2014/25/UE w odniesieniu do progów dotyczących zamówień na dostawy, usługi i roboty budowlane oraz konkursów (Dz. Urz. UE L 2023/2496 z 16.11.2023) oraz komunikatu Komisji Europejskiej w sprawie równowartości progów, aktualny próg unijny, o którym mowa w:
1) art. 15 lit. a dyrektywy Parlamentu Europejskiego i Rady 2014/25/UE z dnia 26 lutego 2014 r. w sprawie udzielania zamówień przez podmioty działające w sektorach gospodarki wodnej, energetyki, transportu i usług pocztowych, uchylającej dyrektywę 2004/17/WE (Dz. Urz. UE L 94 z 28.03.2014, str. 243, z późn. zm.), zwanej dalej „dyrektywą 2014/25/UE”, w przypadku udzielania zamówień sektorowych, o których mowa w art. 7 pkt 35 ustawy, zwanych dalej „zamówieniami sektorowymi”, na dostawy i usługi lub organizowania konkursów przez zamawiających sektorowych – wynosi 443 000 euro, co stanowi równowartość kwoty 2 054 235 zł;
2) art. 15 lit. b dyrektywy 2014/25/UE, w przypadku zamówień sektorowych na roboty budowlane udzielanych przez zamawiających sektorowych – wynosi 5 538 000 euro, co stanowi równowartość kwoty 25 680 260 zł.
Aktualny próg unijny, o którym mowa w art. 15 lit. c dyrektywy 2014/25/UE, wynoszący 1 000 000 euro, w przypadku zamówień sektorowych na usługi społeczne i inne szczególne usługi, o których mowa w art. 392 ust. 1 ustawy, udzie[1]lanych przez zamawiających sektorowych – stanowi równowartość kwoty 4 637 100 zł, zgodnie z komunikatem Komisji Europejskiej w sprawie równowartości progów.

IV. Aktualne progi unijne, określone w art. 8 dyrektywy 2009/81/WE, oraz ich równowartości w złotych
Ustalony na podstawie rozporządzenia delegowanego Komisji (UE) 2023/2510 z dnia 15 listopada 2023 r. zmieniającego dyrektywę Parlamentu Europejskiego i Rady 2009/81/WE w odniesieniu do progów dotyczących zamówień na dostawy, usługi i roboty budowlane (Dz. Urz. UE L 2023/2510 z 16.11.2023) oraz komunikatu Komisji Europejskiej w sprawie równowartości progów, aktualny próg unijny, o którym mowa w:
1) art. 8 lit. a dyrektywy Parlamentu Europejskiego i Rady 2009/81/WE z dnia 13 lipca 2009 r. w sprawie koordynacji procedur udzielania niektórych zamówień na roboty budowlane, dostawy i usługi przez instytucje lub podmioty zamawiające w dziedzinach obronności i bezpieczeństwa i zmieniającej dyrektywy 2004/17/WE i 2004/18/WE (Dz. Urz. UE L 216 z 20.08.2009,str. 76, z późn. zm.), zwanej dalej „dyrektywą 2009/81/WE”, w przypadku zamówień w dziedzinach obronności i bezpieczeństwa, o których mowa w art. 7 pkt 36 ustawy, na dostawy i usługi udzielanych przez zamawiających publicznych lub zamawiających sektorowych – wynosi 443 000 euro, co stanowi równowartość kwoty 2 054 235 zł;
2) art. 8 lit. b dyrektywy 2009/81/WE, w przypadku zamówień w dziedzinach obronności i bezpieczeństwa, o których mowa w art. 7 pkt 36 ustawy, na roboty budowlane udzielanych przez zamawiających publicznych lub zamawiających sektorowych – wynosi 5 538 000 euro, co stanowi równowartość kwoty 25 680 260 zł.
Równowartości w złotych kwot wyrażonych w Prawie zamówień publicznych na 2024 rok
Kwota, o której mowa w:
1) art. 30 ust. 4 ustawy, wyrażona jako 80 000 euro, stanowi równowartość kwoty 370 968 zł;
2) art. 359 ustawy, wyrażona jako 750 000 euro, stanowi równowartość kwoty 3 477 825 zł;
3) art. 30 ust. 4, art. 392 ust. 1 i art. 613 ust. 3 ustawy, wyrażona jako 1 000 000 euro, stanowi równowartość kwoty 4 637 100 zł;
4) art. 108 ust. 2, art. 220 ust. 1 pkt 2, art. 446 ust. 1 pkt 3, art. 593 ust. 2, art. 613 ust. 2 pkt 2 oraz art. 620 ust. 2 pkt 2 i 3 ustawy, wyrażona jako 10 000 000 euro, stanowi równowartość kwoty 46 371 000 zł;
5) art. 108 ust. 2, art. 220 ust. 1 pkt 2, art. 446 ust. 1 pkt 3, art. 593 ust. 2, art. 613 ust. 2 pkt 1 oraz art. 620 ust. 2 pkt 2 i 3 ustawy, wyrażona jako 20 000 000 euro, stanowi równowartość kwoty 92 742 000 zł.
Źródło: obwieszczenie Prezesa Urzędu Zamówień Publicznych z 3 grudnia 2023 r. w sprawie aktualnych progów unijnych, ich równowartości w złotych, równowartości w złotych kwot wyrażonych w euro oraz średniego kursu złotego w stosunku do euro stanowiącego podstawę przeliczania wartości zamówień publicznych lub konkursów - Monitor Polski z 6 grudnia 2023 r. (poz. 1344).

oprac. Paweł Huczko

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

