

Klimatyzator w leasingu a koszty uzyskania przychodów
REKLAMA
REKLAMA
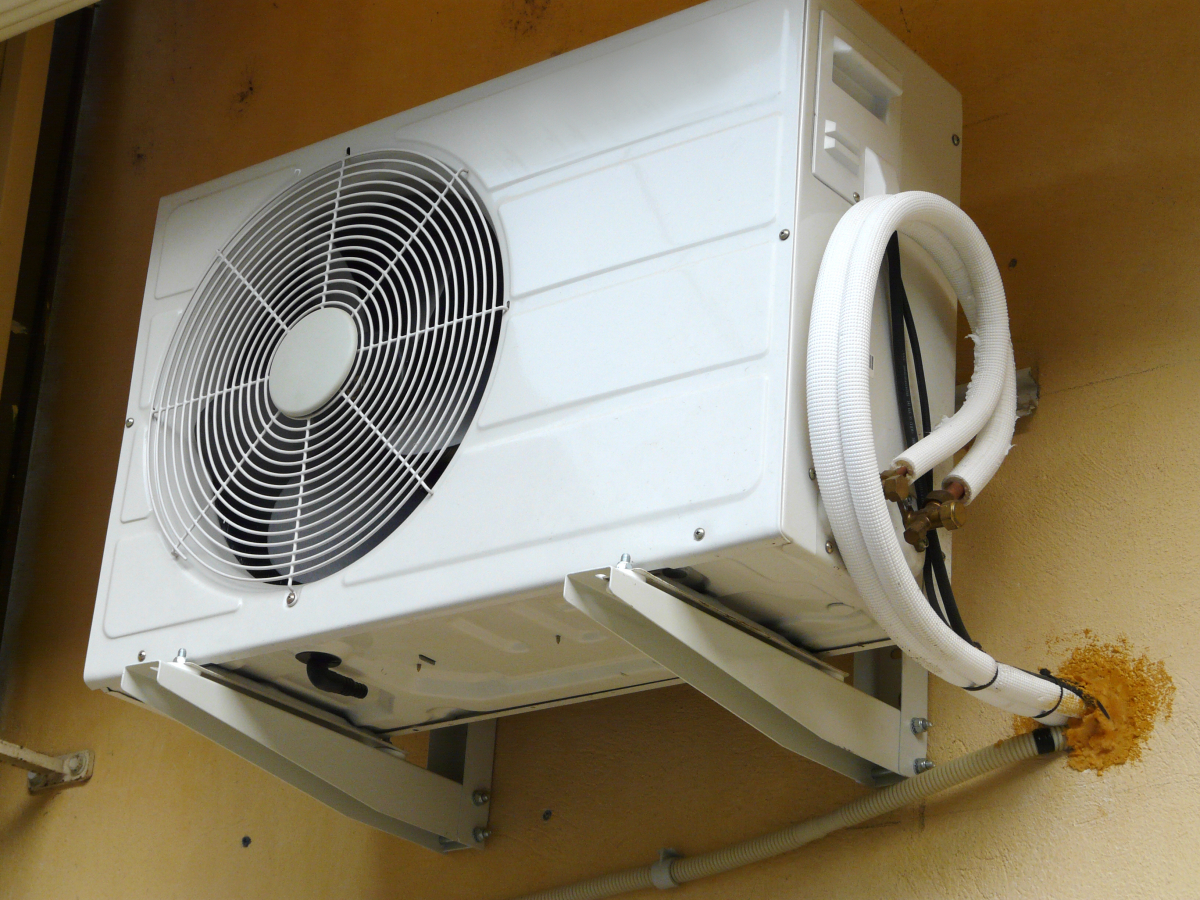
Przedsiębiorca ma oczywiste prawo korzystać z urządzenia, które przyczynia się do poprawy warunków pracy (a wydatki z tego tytułu zaliczać do kosztów podatkowych). Montażu nie trzeba dokonywać w miejscu, gdzie przebywają pracownicy lub klienci. Niższa temperatura może być potrzebna np. w magazynie. Z reguły klimatyzator jest zaliczany do środków trwałych, wyjątek stanowi leasing operacyjny. Rodzaj urządzenia nie zmienia zasad księgowania. Istnieje możliwość odliczenia VAT-u w pełnej wysokości, ale trzeba uważać m.in. przy płatnościach na rzecz podmiotów zagranicznych.
REKLAMA
REKLAMA

Polecamy: CIT 2019. Komentarz
Polecamy: PIT 2019. Komentarz
Klimatyzacja w firmie
Leasing klimatyzatora może stanowić koszt firmowy i obniżyć kwotę podatku dochodowego. Jednak urząd skarbowy ma prawo zakwestionować zachowanie podatnika. Jak podkreśla Barbara Konofalska-Tomczyk, z biura rachunkowego Tax Care, to przedsiębiorca odpowiada za udowodnienie związku między poniesionym wydatkiem a prowadzoną przez niego działalnością. W przypadku kontroli należy więc racjonalnie wytłumaczyć, że klimatyzacja jest niezbędna, aby wykonywać zlecenia na rzecz klientów.
– W mojej ocenie tak długo jak klimatyzacja służy potrzebom działalności gospodarczej, nie ma znaczenia miejsce montażu w firmie. Wykorzystywanie takiego urządzenia ma w założeniu przyczyniać się do poprawy warunków pracy. Klimatyzacja może być wykorzystywana nie tylko w miejscu, gdzie przebywają pracownicy lub klienci. Również w pomieszczeniach będących środowiskiem pracy różnych maszyn i urządzeń, a także w magazynach – komentuje Emilia Wolnowska, doradca podatkowy z międzynarodowej firmy audytorsko-doradczej BDO.
REKLAMA
Z kolei Barbara Konofalska-Tomczyk wskazuje na interpretację indywidualną z 26 kwietnia 2019 roku. W tym przypadku skarbówka pozytywnie rozpatrzyła przypadek dotyczący klubu fitness. Przedsiębiorca chciał zamontować klimatyzatory w salach do ćwiczeń. Wytłumaczył, że klimatyzacja miała przekonać nowych klientów do wyboru właśnie jego klubu, a nie konkurencji, ze względu na bardzo dobry system wentylacji potrzebny podczas treningów sportowych.
– Urzędnicy raczej nie kwestionują wydatków na leasing klimatyzatora, należy jednak pamiętać o ich odpowiednim udokumentowaniu. Niebezpieczeństwo pojawia się natomiast w sytuacji, gdy siedzibą działalności jest mieszkanie, czy dom podatnika. Wówczas organ podatkowy może zakwestionować wydatek uznając go za poniesiony dla celów osobistych – mówi Konrad Dura, doradca podatkowy z Kancelarii Prawno-Podatkowej Mariański Group.
Ekspert z biura rachunkowego Tax Care nie spotkała się z przypadkiem, aby podczas fali upałów fiskus kwestionował kupowane i montowane w firmach klimatyzatory. One przecież umożliwiają przedsiębiorcom pracę latem. W opinii Emilii Wolnowskiej, sytuacja wydaje się dość jasna, gdy klimatyzator wykorzystywany jest wyłącznie w pomieszczeniu wydzielonym do prowadzenia działalności. Jeżeli jednak urządzenie służy w sposób zamierzony tylko do celów prywatnych, to podatnik naraża się na poważne konsekwencje.
– Organ może zakwestionować ujęcie w kosztach uzyskania przychodów danej raty, ewentualnie – w przypadku leasingu finansowego – odpisy amortyzacyjne oraz odsetki leasingowe. Ponadto, urzędnicy mogą podważyć prawo do odliczenia VAT-u wynikające z faktur. W konsekwencji powstanie zaległość, którą podatnik powinien zwrócić do urzędu. Dodatkowo, w przypadku zadłużenia organ będzie uprawniony do naliczenia odsetek, wynoszących 8% w skali roku. Nie można również wykluczyć grzywny wymierzonej na podstawie kodeksu karnego skarbowego – wylicza ekspert z Mariański Group.

Jak rozliczyć podatkowo nabycie klimatyzatora
Jak zaznacza Emilia Wolnowska, przedsiębiorcy z reguły zakładają, że tego typu inwestycja ma służyć dłużej niż rok. Zatem, co do zasady, klimatyzator, który stanowi odrębne urządzenie, będzie zaliczany do środków trwałych firmy. Wyjątkiem pozostaje leasing operacyjny. W tym przypadku, w przeciwieństwie do leasingu finansowego, przedmiot nie jest zaliczany do składników majątkowych leasingobiorcy. Natomiast Barbara Konofalska-Tomczyk podkreśla, że przedsiębiorca rozlicza amortyzację danego urządzenia jedynie w modelu leasingu finansowego. Ekspert z Tax Care dodaje, że na razie nie spotkał się jeszcze z klientem, który korzystałby w swojej firmie z klimatyzacji rozliczanej na podstawie leasingu finansowego.
– W przypadku leasingu operacyjnego przedmiot wykazywany jest jako składnik aktywów finansującego. Leasingobiorca do kosztów uzyskania przychodów zaliczy opłaty ustalone w umowie ponoszone w podstawowym okresie umowy z tytułu używania przedmiotu leasingu, tj. opłatę wstępną, opłaty manipulacyjne, prowizje oraz raty leasingowe. Tak też zrobi z kosztami użytkowania leasingowanej rzeczy, np. jej konserwacja, czy naprawy. Kosztem uzyskania przychodu będzie również cena określona w umowie, po której leasingobiorca ma prawo nabyć np. klimatyzator po zakończeniu podstawowego okresu leasingu. Jeżeli jednak cena wykupu klimatyzatora będzie większa niż 10 000 zł, podatnik powinien wprowadzić go do środków trwałych i rozpocząć amortyzację – dodaje Konrad Dura.
Od rodzaju umowy zależy rozliczenie VAT-u, co podkreśla Emilia Wolnowska. I zaznacza, że leasing finansowy kwalifikowany jest jako dostawa towarów, natomiast operacyjny traktowany – jako świadczenie usług. To z kolei determinować będzie moment powstania prawa do odliczenia podatku od towaru i usług. Żeby odliczyć ten podatek w pełnej wysokości, klimatyzator musi być wykorzystywany wyłącznie dla potrzeb prowadzenia działalności gospodarczej.
– Przedsiębiorca ma prawo do odliczenia całego VAT-u z wystawionej przez leasingodawcę faktury na zasadach ogólnych. Będzie mógł to zrobić w miesiącu wystawienia przez leasingodawcę dokumentu lub rozliczyć to w następnym okresie. Załóżmy, że leasingodawca wystawił fakturę w czerwcu i wtedy trafiła ona do przedsiębiorcy. Ten ma prawo odliczyć z niej VAT w deklaracji za czerwiec lub w 2 kolejnych okresach tzn. za lipiec lub sierpień – tłumaczy Barbara Konofalska-Tomczyk.
Zdarza się, że płatności są dokonywane w wyniku zawartej umowy leasingu na rzecz podmiotów zagranicznych. Ekspert z BDO radzi, aby w takiej sytuacji pamiętać o przepisach dotyczących opodatkowania u źródła. Mając na uwadze szeroką definicję urządzenia przemysłowego stosowaną przez organy podatkowe, opłaty wynikające z leasingu operacyjnego, mogą zostać zakwalifikowane jako należności licencyjne. To z kolei może oznaczać dla przedsiębiorcy obowiązek poboru podatku u źródła oraz inne ciążące na nim obowiązki płatnika.
– Rodzaj klimatyzatora nie zmienia zasad księgowania leasingu. Generalnie kosztami prowadzenia działalności obniżającymi kwotę podatku dochodowego są wszelkie udokumentowane, racjonalnie i gospodarczo uzasadnione wydatki związane z działalnością. Również te, których nie znajdziemy w art. 23 ustawy o PIT – dodaje manager Zespołu Księgowego z Tax Care.
Ustawodawca nie wprowadził limitowania kosztów związanych z leasingiem klimatyzatora. Wyjątkiem jest tylko klimatyzacja instalowana w aucie. Jeśli ona zwiększa wartość początkową pojazdu, to zastosowanie mogą znaleźć limity dotyczące samochodów osobowych. Ponadto, instalacja klimatyzacyjna przyłączona do budynku w sposób trwały może również podwyższać jego wartość początkową, podobnie jak instalacja grzewcza.
– Jak przy każdym wydatku firmowym, który pozwala zaoszczędzić na podatku dochodowym, przedsiębiorca powinien indywidualnie ocenić, czy w razie kontroli będzie potrafił racjonalnie wytłumaczyć taki wydatek. Jeśli jednak weźmiemy pod uwagę pojawiające się w ostatnich latach fale upałów, to trudno nie zgodzić się z tym, że klimatyzacja jest konieczna. Zapewnia przecież komfort pracy przedsiębiorcy, zarówno fizycznej jak i umysłowej – podsumowuje Barbara Konofalska-Tomczyk.


REKLAMA

REKLAMA

