
JPK Paragon od 2018 roku

REKLAMA
REKLAMA
Kontrolerzy sprawdzali niedawno w promieniu kilometra wokół Ministerstwa Finansów, czy firmy gastronomiczne wydają paragony fiskalne. W kilka godzin nałożyli grzywny o wartości kilkudziesięciu tysięcy złotych. Podobną akcję przez całe wakacje fiskus prowadzi w najpopularniejszych kurortach.
REKLAMA
REKLAMA

Jednak od 2018 r. kontrolerzy trafią pod konkretne, namierzone już wcześniej adresy. W jednolitym pliku kontrolnym (JPK), czyli zestawie informacji o finansach i transakcjach, który firmy przekazują fiskusowi, będą też musiały udostępniać dane o paragonach wydawanych klientom. Kontrolerzy będą więc mogli porównać obroty danej firmy wykazywane przed wprowadzeniem JPK Paragon i sprawdzić, czy przedsiębiorca nie unikał podatków w przeszłości.
– Będziemy w stanie ustalić charakterystykę wystawiania paragonów przez obiekty handlowe i usługowe. Na bazie działań analitycznych, które są już w wielu państwach na Zachodzie, wyselekcjonujemy przedsiębiorców, którzy dość liberalnie podchodzą do wystawiania paragonów fiskalnych – zapowiada w wywiadzie dla DGP wiceminister finansów Paweł Gruza.
Polecamy: JPK_VAT 2018 – Instrukcja wdrożenia
REKLAMA
Jeśli okaże się, że w porównaniu z poprzednimi miesiącami lub latami obroty wzrosły o kilkadziesiąt czy kilkaset procent, to kontrolerom zapali się lampka ostrzegawcza i nasunie pytanie: czy firma wcześniej celowo zaniżała przychody, czy też biznes zaczął się dynamicznie rozwijać?
– Najpierw przedsiębiorcy trzeba będzie pogratulować sukcesów. Jednak jeśli po tym sukcesie uzna, że kiedyś jakiś paragon mu się gdzieś zapodział, to zawsze będzie miał możliwość zrobienia korekty i pozbycia się problemu – podkreśla minister Gruza.
JPK Paragon pozwoli też porównać firmę z jej konkurencją działającą w tej samej branży na tym samym terenie. Jeśli obroty po wprowadzeniu monitoringu paragonów nie wzrosną, lecz okażą się rażąco niskie w porównaniu z innymi w okolicy, to także może zrodzić podejrzenie o zaniżanie utargu.
Taka krzyżowa analiza ma szansę znacząco zwiększyć skuteczność fiskusa. Powinna też poprawić pobór podatku od mikro, małych i średnich firm. Duże podmioty bowiem, aby wyprowadzić w pole fiskusa, częściej stosują agresywną optymalizację podatku dochodowego, a mniejsze raczej zaniżają oficjalny obrót. ⒸⓅ
Bartek Godusławski
Grzegorz Osiecki
Polecamy: Pakiet żółtych książek - Podatki 2018

Byliśmy importerem przestępczości VAT - wywiad z wiceministrem Pawłem Gruzą
Paweł Gruza: Przez lata przyciągaliśmy wyłudzaczy podatków, ale ten czas się kończy. Uszczelnienie systemu przynosi efekty. Mamy kolejne narzędzia do walki z oszustami
Jak wyglądają wpływy z VAT po pierwszym półroczu 2017 r. i jaka część wzrostu wobec zeszłego roku wynika z koniunktury, a jaka z uszczelniania?
Po sześciu miesiącach wpływy z VAT były wyższe o 17,5 mld zł niż rok wcześniej, to wzrost o 28 proc. To wyniki, których nie można wytłumaczyć tylko lepszą sytuacją gospodarczą czy rosnącą bazą VAT.
Ile z tego wynika z dobrej koniunktury?
Szacunki są różne, jednak będziemy w stanie to ocenić na podstawie całorocznych wpływów. Dzisiaj, przyjmując poprawki na możliwy błąd, możemy szacować, że efekt koniunktury to 4 mld zł z tych 17,5 mld.
Czyli ponad 13 mld zł pochodziłoby z uszczelnienia, ale jednocześnie 6,2 mld zł miała wartość zwrotów, których dokonano w 2016 r., a ich termin przypadał na początek 2017 r.?
Tak, trzeba także uwzględnić jeszcze mechanizmy, jakie zastosowaliśmy w przypadku zwrotów. To dowodzi, że uszczelnienie jest faktem. Pokazuje, że nastąpiła zmiana polityki z takiej, która rozszczelniała system podatku VAT na politykę uszczelniającą ten podatek i zwiększającą wpływy z niego. Za rządów PO miało miejsce rozerwanie związku koniunktury gospodarczej z wpływami z VAT, czyli konsumpcja rosła, ale wpływy z VAT nie rosły lub wręcz spadały. Chcemy opublikować informację na ten temat, która mam nadzieję wywoła refleksję u ekspertów i tych polityków, którzy dziś deprecjonują efekt uszczelniania, mówiąc, że rosnące wpływy to jedynie rezultat koniunktury czy 500 plus. Chcemy te niedopowiedzenia i spekulacje, jakie pojawiły się w przestrzeni publicznej, maksymalnie ograniczyć, ponieważ nie pomagają debacie. Dezinformacja czy podważanie realnych owoców naszych działań nie służy niczemu dobremu.
Czemu wcześniej dochody z VAT tak nie rosły?
To wynika z narastającej przez lata rządów PO patologizacji tego podatku. Jest on techniczny i wymaga nieustannej dbałości, by mechanizm opodatkowania działał dobrze i nie dochodziło do wyłudzeń. Nasi sąsiedzi Słowacy czy Czesi wprowadzali takie instrumenty na bieżąco, są one zresztą powszechnie znane i opisywane w raportach Komisji Europejskiej od 10 lat. U nas tego nie robiono, w wyniku czego wyłudzenia i przestępczość VAT-owska rosły szybciej niż dochody z koniunktury. Doszło do sytuacji, w której z jednej strony cała uczciwa gospodarka generowała coraz więcej VAT, ale jeszcze szybciej ten VAT wykradała nieuczciwa część gospodarki.
W konsultacjach mamy projekty ustaw o split paymencie (podzielonej płatności w VAT) czy STIR. Jakie te rozwiązania mogą dać dodatkowe efekty uszczelnienia?
Nowe prawo ma dać przewagę informacyjną służbom skarbowym, tak by można było mówić o wygranej wojnie z przestępczością w VAT.
Taką wojnę można wygrać? Czy to raczej nieustanny wyścig między fiskusem a przestępcami?
Jest coś, co będzie świadczyć o tym, że taką wojnę się wygrało. Jeśli zmiany w prawie i sposobach działania fiskusa doprowadzą do tego, że przestępcze grupy zajmujące się wyłudzaniem VAT wycofają się z Polski i zainteresują innymi jurysdykcjami podatkowymi, które nie podjęły efektywnej walki z wyłudzeniami, to będzie to ogromna zmiana jakościowa.
Czyli chcemy wyeksportować wyłudzających za granicę?
Nie. Po prostu uważamy, że każde państwo powinno zabezpieczyć się na odpowiednim poziomie. Zresztą eksport czy raczej migracje takich grup trwają od lat, korzystając z unijnych swobód gospodarczych. Oszuści podatkowi przenoszą się z państw o silnej sprawności w uszczelnianiu systemu podatkowego do tych, które nie są tak sprawne. Do tej pory byliśmy importerem fali migracji przestępczości w VAT, dlatego musimy na to stanowczo zareagować.
Kiedy projekty mogą wejść w życie?
Sukcesywnie w pierwszej połowie przyszłego roku. Jest to wiele rozwiązań, nie tylko STIR czy podzielona płatność w VAT, ale również rozszerzenie obowiązku składania jednolitych plików kontrolnych (JPK) także na paragony. To bardzo ambitne zadanie pod każdym względem: legislacyjnym, technicznym, informacyjnym oraz operacyjnym.
A co z centralnym rejestrem faktur (CRF)?
Jesteśmy w przededniu podejmowania przełomowych decyzji w tej sprawie. Mam nadzieję, że będą zmierzały w kierunku „near real-time reporting” (raportowania w czasie zbliżonym do rzeczywistego) i będą rozwiązaniami kształtowanymi z maksymalnym uwzględnieniem interesu przedsiębiorców, tak by mogli z dużą łatwością przystępować do docelowego CRF.
A czemu nie online?
Funkcjonalność online ma być dodana na dalszym etapie, jednak w momencie wejścia w życie tych rozwiązań nie będzie obowiązkowa. Poza tym efekt uszczelniający raportowania online czy raczej real-time w porównaniu z naszą propozycją jest ograniczony. Jednocześnie utrudnienia technologiczne dla przedsiębiorców z tym związane są bardzo duże. Wymagałoby to zmiany systemów fakturowych, których w Polsce są tysiące. Każda firma kreuje własny na potrzeby swoje i klientów. Przypominam jednak, że ta droga będzie otwarta i sukcesywnie będziemy z niej korzystać.
Dziś mamy JPK faktury, wkrótce będą JPK paragony, później będzie jeszcze CRF. Czy resort nie zatka się analitycznie taką masą spływających danych?
Na pewno nie. Już dziś nasze możliwości analityczne wyprzedzają potrzeby i napływ danych. Każdy z tych projektów jest oceniany przez naszych ekspertów także pod kątem napływu danych i możliwości ich przetworzenia.
Czy MF ma jakiś pomysł na walkę z pustymi fakturami, które według NIK są jedną z większych plag systemu podatkowego?
Puste faktury są bardzo prymitywnym mechanizmem obniżania zobowiązania podatkowego w VAT czy w podatku dochodowym i niestety jeszcze obecnie wykorzystywanym. Nie mogę w tej chwili wchodzić w szczegóły, natomiast będziemy mieli możliwość bardzo precyzyjnego określania nabywców i odbiorców tego typu dokumentów. Spowoduje to, że podatnik, który zdecyduje się na zakup pustej faktury, będzie musiał liczyć się z bardzo bolesnymi konsekwencjami takiego ruchu. Będziemy mieli też możliwości sięgania wstecz w odniesieniu do pustych faktur. Dlatego chciałbym bardzo przestrzec podatników przed używaniem tego typu „optymalizacji”.
Jak bardzo wstecz skarbówka będzie kontrolowała, czy ktoś używał pustych faktur?
Priorytetem będą lata najbliższe. Nie podam jednak daty granicznej.
Niedawno miała miejsce zmasowana akcja kontrolna w Warszawie pod kątem tego, czy klienci otrzymują paragony. W jeden dzień wystawiono grzywny warte kilkadziesiąt tysięcy złotych. To nowy front walki, który otwiera MF?
To nie jest żaden nowy front, tylko realizacja obowiązków od dawna istniejących. Tutaj mamy dokładnie ten sam mechanizm działania, co przy pustych fakturach. Będziemy w stanie ustalić charakterystyki wystawiania paragonów przez obiekty handlowe i usługowe. Na bazie działań analitycznych, które są już w wielu państwach na Zachodzie, wyselekcjonujemy przedsiębiorców, którzy dość liberalnie podchodzą do wystawiania paragonów fiskalnych. Nie mówimy tutaj tylko o patrzeniu w przyszłość, ale także o pewnej retrospekcji.
Chcecie działać w tej kwestii na bazie systemu kas fiskalnych online?
Część państw poszła tutaj faktycznie w kontrole w czasie rzeczywistym i pełny online. Mają z tego tytułu nawet sukcesy. Jednak koszt wdrożenia tego typu systemu po stronie przedsiębiorców jest wysoki, dlatego próbujemy racjonalnie podchodzić do wprowadzania tego rozwiązania, rozkładając je w czasie.
Czyli analiza będzie się odbywała na podstawie JPK Paragon? Jeśli fiskus zobaczy nagły wzrost obrotów w danej firmie, znacznie większy niż w poprzednich miesiącach, to znaczy, że z wydawaniem paragonów jest coś nie tak.
Najpierw przedsiębiorcy trzeba będzie pogratulować sukcesów. Jednak jeśli firma po tym sukcesie uzna, że jakiś paragon jej się gdzieś zapodział, to zawsze ma możliwość zrobienia korekty i pozbycia się problemu.
Dla średnich czy dużych firm wprowadzenie JPK Paragon będzie pewnie jakąś uciążliwością, ale sobie z tym poradzą, jednak dla jednoosobowych działalności czy mikrofirm to będzie wyzwanie. Czy MF planuje jakieś ułatwienia albo instruktaże?
Oczywiście, że tak. Naszą naczelną zasadą jest nakładanie obowiązków raportowania danych, ale proporcjonalnie do możliwości różnych kategorii podatników. Pewne systemy muszą być powszechne, aby miały sens. Jeśli wydzielimy z mechanizmu jakiś typ przedsiębiorców, to element przestępczy będzie dążył do tego, aby spełnić te kryteria i znaleźć się poniżej radaru administracji skarbowej. Przy paragonie fiskalnym skala raportowania i jego precyzja są determinowane funkcjonalnością kas posiadanych przez firmy. Jeśli one są kompletnie skomputeryzowane, to oczywiście pojawia się dodatkowy obowiązek, ale on nie jest specjalnie uciążliwy.
Żeby nakłonić firmy do split paymentu, przygotowywane są pewne bonusy i zachęty. Czy podobnie będzie z JPK Paragon?
Nie, ale przyjmuję tę uwagę na warsztat. ⒸⓅ
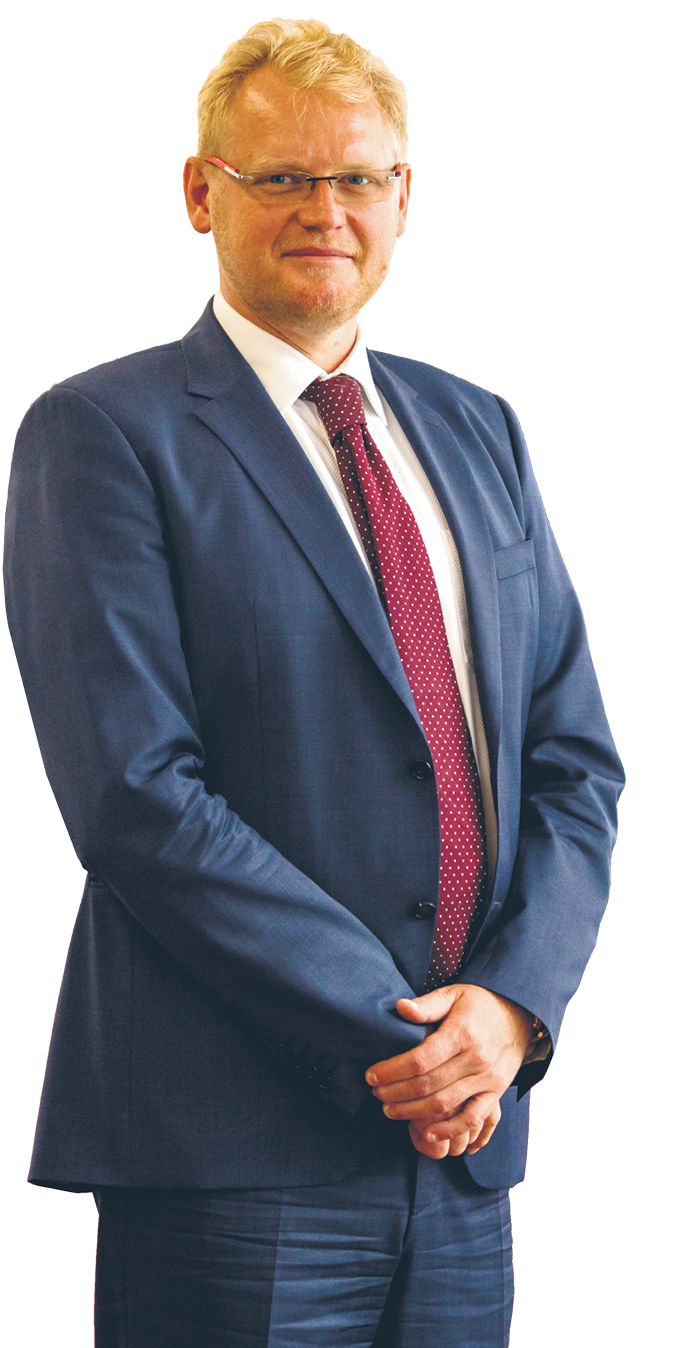
fot. Marek Wiśniewski/Puls Biznesu/Forum
Paweł Gruza, wiceminister finansów, do kierownictwa resortu dołączył w listopadzie ubiegłego roku. Wcześniej próbował go ściągnąć na ul. Świętokrzyską ówczesny szef MF Paweł Szałamacha, ale Gruza wybrał resort skarbu, w którym spędził pięć miesięcy. Przed dołączeniem do administracji publicznej pracował w firmach doradczych, był członkiem zarządu i ekspertem Fundacji Republikańskiej. Jest współautorem pierwszego w Polsce komentarza do unijnych dyrektyw w sprawie VAT. Syn znanego reżysera Jerzego Gruzy
Rozmawiali: Bartek Godusławski, Grzegorz Osiecki



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

