

REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

ULGA IP BOX: Jak obliczyć wskaźnik Nexus?

TAX-ES Kancelaria doradztwa podatkowego
Świadczymy specjalistyczne usługi doradztwa podatkowego dla klientów biznesowych oraz dla jednostek sektora finansów publicznych.
Roksana Basty
Starszy konsultant podatkowy w Kancelarii Doradztwa Podatkowego dr Eweliny Skwierczyńskiej TAX-ES we Wrocławiu https://tax-es.pl
ULGA IP BOX: Jak obliczyć wskaźnik Nexus?
Media

REKLAMA

REKLAMA

Mimo tego, że ulga IP BOX istnieje w systemie podatkowym już od 2019 r. – wciąż istnieją wątpliwości, w jaki sposób prawidłowo wyliczyć wskaźnik Nexus. Bowiem od tego wskaźnika zależy czy jest możliwe bądź nie rozliczenie omawianej preferencji podatkowej. Należy mieć na względzie, że w sytuacji braku wydatków bezpośrednich ponoszonych przez podatnika (czyli tzw. „zerowego” Nexus” nie jest dopuszczalne zastosowanie ulgi IP BOX. Powyższe potwierdza przykładowo Sąd w wyroku WSA w Szczecinie z dnia 22 października 2020 r., sygn. akt I SA/Sz 591/20.

ULGA IP BOX a wskaźnik Nexus

REKLAMA

REKLAMA

W rozumieniu art. 30ca ust. 4 ustawy o PIT (analogicznie w art. 24d ust. 4 ustawy o CIT) wysokość kwalifikowanego dochodu z kwalifikowanego prawa własności intelektualnej ustala się jako iloczyn dochodu z kwalifikowanego prawa własności intelektualnej osiągniętego w roku podatkowym i wskaźnika obliczonego według wzoru:
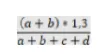
Nexus

Media

w którym poszczególne litery oznaczają koszty faktycznie poniesione przez podatnika na:

a - prowadzoną bezpośrednio przez podatnika działalność badawczo-rozwojową związaną z kwalifikowanym prawem własności intelektualnej,

REKLAMA

b - nabycie wyników prac badawczo-rozwojowych związanych z kwalifikowanym prawem własności intelektualnej, innych niż wymienione w lit. d, od podmiotu niepowiązanego w rozumieniu art. 23m ust. 1 pkt 3,

Dalszy ciąg materiału pod wideo

c - nabycie wyników prac badawczo-rozwojowych związanych z kwalifikowanym prawem własności intelektualnej, innych niż wymienione w lit. d, od podmiotu powiązanego w rozumieniu art. 23m ust. 1 pkt 4,

d - nabycie przez podatnika kwalifikowanego prawa własności intelektualnej.

Z kolei w rozumieniu art. 30ca ust. 5 ustawy o PIT do kosztów, o których mowa w ust. 4, nie zalicza się kosztów, które nie są bezpośrednio związane z kwalifikowanym prawem własności intelektualnej, w szczególności odsetek, opłat finansowych oraz kosztów związanych z nieruchomościami.

Ponadto, w myśl art. 30ca ust. 6 ustawy o PIT W przypadku gdy wartość wskaźnika, o którym mowa w ust. 4, jest większa od 1, przyjmuje się, że wartość ta wynosi 1.

Koszty bezpośrednio związane z działalnością B+R a wskaźnik Nexus

Jak wynika z bogatej linii interpretacyjnej organów podatkowych za koszty bezpośrednio związane z programistyczną działalnością badawczo-rozwojową uznaje się następujące kategorie wydatków:

  • amortyzacja samochodu i jego eksploatacja (w tym paliwo),
  • koszty poniesione na zakup roweru i jego eksploatację (wykorzystywanego wyłącznie w działalności programistycznej),
  • sprzęt komputerowy/elektroniczny (w tym słuchawki, drukarka, telefon),
  • literatura branżowa,
  • usługi księgowe,
  • usługi doradztwa podatkowego,
  • domena,
  • koszty podróży służbowych,
  • szkolenia i kursy branżowe,
  • materiały biurowe,
  • hosting witryny internetowej,
  • opłaty za Internet,
  • usługi telekomunikacyjne (abonament lub karta pre-paid),
  • dostęp do VPN,
  • serwer VPS.

Powyższe znajduje potwierdzenie m.in. w interpretacji indywidualnej DKIS z dnia 14 stycznia 2021 r., Nr 0113-KDIPT2-3.4011.791.2020.3.GG.

Nie można zapominać o tym, że bezpośredni wydatek B+R musi wypełniać definicję ustawową kosztu podatkowego (art. 22 ust. 1 ustawy o PIT/ art. 15 ust. 1 ustawy o CIT). Zatem taki koszt musi spełniać kumulutatywnie następujące kryteria:

  • zostanie poniesiony przez podatnika,
  •  będzie definitywny, tj. wartość poniesionego wydatku nie zostanie podatnikowi zwrócony w jakiejkolwiek formie,
  • pozostaje w związku z prowadzoną działalnością gospodarczą,
  • zostanie poniesiony w celu uzyskania, zachowania lub zabezpieczenia przychodów,
  • zostanie właściwie udokumentowany,
  • nie znajduje się w grupie wydatków wyłączonych z kosztów podatkowych określonych w art. 23 ust. 1 ustawy o PIT/ art. 16 ust. 1 ustawy o CIT (zob. wyrok NSA z dnia 19 lutego 2019 r., sygn. akt II FSK 548/17).

Metoda wyliczenia wskaźnika Nexus [Kroki]

Sposób obliczenia wskaźnika Nexus zaprezentowany przez Wnioskodawcę w interpretacji indywidualnej DKIS z dnia 18 marca 2022 r., Nr 0112-KDWL.4011.261.2021.2.PS. znajduje aprobatę organu podatkowego. Tak więc, przyjmuje się za słuszne rozwiązanie, że wydatki przyporządkowuje się w odpowiedniej wielkości każdemu nowopowstałemu wytworowi przedsiębiorstwa w postaci oprogramowania o określonych funkcjach bądź ulepszonemu/rozwiniętemu oprogramowaniu bądź jego części. Przy czym ewidencja na potrzeby IP BOX prowadzona na bieżąco umożliwia ustalenie wysokości wydatków przypadających na każde kwalifikowane prawo własności intelektualnej.

KROK I: Ustalenie dochodu z poszczególnych kwalifikowanych praw własności intelektualnej poprzez odjęcie od przychodów ze zbycia danego Oprogramowania kosztów uzyskania przychodu.

Kiedy z obiektywnych przesłanek wynika, że właściwe przypisanie określonej kategorii kosztów do danego źródła przychodów nie jest możliwe, czyli dany wydatek dotyczy wielu źródeł i nie ma możliwości zastosowania właściwej metodyki jego przypisania do danego źródła, tj. takiej, która będzie odzwierciedlać adekwatne „powiązanie" odpowiedniej części danego kosztu z przychodami z danego źródła, wówczas przedsiębiorca per analogiam stosuje przychodowy klucz podziału kosztów pośrednich, o którym mowa w art. 22 ust. 3 ustawy o PIT, do poszczególnych rodzajów przychodów, np. w pierwszej kolejności proporcja jest liczona na podstawie: koszty pośrednie x przychody z działalności innowacyjnej/suma przychodów, a następnie: koszty pośrednie działalności innowacyjnej x przychody z danego Oprogramowania bądź części Oprogramowania (jako osobnego kwalifikowanego prawa własności intelektualnej/suma przychodów ze wszystkich programów komputerowych).

Krok II: Ustalenie poszczególnych kwalifikowanych dochodów z kwalifikowanych praw własności intelektualnej poprzez przemnożenie uzyskanego dochodu ze zbycia danego Oprogramowania przez wskaźnik, o którym mowa w art. 30ca ust. 4 ustawy o PIT.  Przy czym mnożnik Nexus oblicza się oddzielnie dla dochodów z poszczególnych programów komputerowych, w związku z czym ustala on odrębnie koszty faktycznie poniesione na działalność opisywaną we wniosku związaną z danym prawem przy zastosowaniu powyżej przedstawionego mechanizmu.

Na koniec każdego miesiąca kalendarzowego ustalić należałoby dochód z każdego programu komputerowego.

Równolegle, na koniec każdego okresu rozliczeniowego (miesiąc) w prowadzonej ewidencji, należałoby wyodrębnić koszty, o których mowa w art. 30ca ust. 4 w związku z art. 30ca ust. 5 ustawy o PIT i uwzględnić je we wzorze w celu ustalenia wysokości wskaźnika Nexus, a następnie obliczyć podstawę opodatkowania preferencyjną stawką. Ewidencja prowadzona powinna pozwalać na monitorowanie i śledzenie efektów prac realizowanych w ramach tworzenia Oprogramowania poprzez comiesięczne wskazanie informacji na temat wykonanych zadań w danym miesiącu. Każdy projekt wyodrębniony w ewidencji należy opisać, w szczególności poprzez wskazanie uzgodnionych z kontrahentem oczekiwanych efektów prac programistycznych.

Roksana Basty – Starszy konsultant podatkowy w Kancelarii Doradztwa Podatkowego dr Eweliny Skwierczyńskiej TAX-ES we Wrocławiu

https://tax-es.pl/

Podstawa prawna:

  • ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz. U. z 2021 r. poz. 1128 ze zm.),

  • ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (Dz. U. z 2021 r. poz. 1800 ze zm.)

  • objaśnienia podatkowe Ministra Finansów z dnia 15 lipca 2019 r. dotyczące preferencyjnego opodatkowania dochodów wytwarzanych przez prawa własności intelektualnej – IP BOX

Źródło: Źródło zewnętrzne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

REKLAMA

Zlecenie z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

Przedłużenie terminu związania ofertą a wadium – okres związania ofertą w zamówieniach publicznych

Przedłużenie terminu związania ofertą, wadium oraz okres związania ofertą to jedne z najważniejszych kwestii praktycznych w postępowaniu o udzielenie zamówienia publicznego. To właśnie na styku tych trzech elementów najczęściej pojawiają się błędy skutkujące odrzuceniem oferty albo utratą realnej szansy na uzyskanie zamówienia. W aktualnych przepisach wykonawca musi bardzo uważnie pilnować nie tylko samego terminu związania ofertą, lecz także tego, czy wadium obejmuje cały wymagany okres i czy zostało skutecznie przedłużone.

REKLAMA

90% firm nigdy nie zmieniło dostawcy energii elektrycznej. 4 punkty, które warto sprawdzić w umowie

Z szacunków opartych na danych Urzędu Regulacji Energetyki wynika, że co najmniej 9 na 10 odbiorców biznesowych w Polsce nigdy nie zmieniło sprzedawcy energii elektrycznej. Tymczasem zbliżający się koniec roku to dobry moment, aby sprawdzić warunki firmowych kontraktów na kolejny okres. Szczególnej uwagi wymagają data zakończenia umowy, termin jej wypowiedzenia i zasady automatycznego przedłużenia. Przeoczenie tych zapisów może ograniczyć przedsiębiorcy możliwość wyboru innej oferty w dogodnym terminie.

Kawa z INFORLEX: JPK CIT i nowe obowiązki raportowania. Jak zmieni się praca księgowych i biur rachunkowych w 2027 roku?

Nowe obowiązki związane z JPK CIT, postępująca automatyzacja księgowości i coraz większa rola technologii zmieniają sposób pracy księgowych oraz biur rachunkowych. Jak przygotować się do nowych wymagań, usprawnić codzienne procesy i wykorzystać cyfryzację do rozwoju usług księgowych? O tym będzie mowa 19 listopada 2026 r. o godz. 9:00 podczas bezpłatnego spotkania online z cyklu Kawa z INFORLEX. JPK CIT – nowe obowiązki dla księgowych i biur rachunkowych.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA