

Jak przeprowadzić inwentaryzację należności


REKLAMA
REKLAMA
- PROBLEM 1. Stosowanie niewłaściwej metody
- PROBLEM 2. Niedochowanie terminów
- PROBLEM 3. Brak odpowiedzi na wysłane potwierdzenie
- PROBLEM 4. Jak stwierdzić, czy klient prowadzi księgi
- PROBLEM 5. Czy stan zerowy też należy potwierdzić
- PROBLEM 6. Brak wyjaśnienia różnic
PROBLEM 1. Stosowanie niewłaściwej metody
Zgodnie z art. 26 ust. 1 pkt 2 ustawy z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2016 r. poz. 1047; dalej: u.r.) należności inwentaryzuje się metodą potwierdzenia (uzgodnienia) salda, polegającą na uzyskaniu od kontrahentów potwierdzeń prawidłowości wykazanego w księgach rachunkowych ich stanu oraz wyjaśnienia ich ewentualnych różnic. Należy jednak pamiętać, że nie wszystkie należności muszą być inwentaryzowane poprzez potwierdzenie salda. Zgodnie z prawem (art. 26 ust. 1 pkt 3 u.r.) nie uzgadnia (potwierdza) się sald należności:
REKLAMA
REKLAMA

- od pracowników,
- wątpliwych i spornych,
- publiczno-prawnych,
REKLAMA
- od osób i jednostek nieprowadzących pełnych ksiąg rachunkowych.
Nie oznacza to jednak, że tych należności się nie inwentaryzuje. Wszystkie należności podlegają inwentaryzacji, z tym że wyżej wymienione metodą weryfikacji salda. Niestety zdarza się, że należności tych nie inwentaryzuje się w ogóle bądź też wysyła prośbę o potwierdzenie salda, która z góry skazana jest na niepowodzenie. [przykłady 1-5]
PROBLEM 2. Niedochowanie terminów
W przypadku inwentaryzacji drogą potwierdzenia salda najistotniejszy jest termin wysłania prośby do kontrahentów o potwierdzenie salda należności. Co prawda ustawa o rachunkowości mówi, że inwentaryzację taką należy rozpocząć nie wcześniej niż 3 miesiące przed końcem roku obrotowego, a zakończyć do 15. dnia następnego roku, jednak pisma z wnioskiem o potwierdzenie nie należy wysyłać zbyt późno.
Należy pamiętać, że należności są zinwentaryzowane, kiedy jednostka otrzyma potwierdzenie salda, i to musi nastąpić do 15 stycznia. Wysłanie więc próśb o potwierdzenie np. 31 grudnia czy też na początku stycznia może skutkować zarzutami nieprzeprowadzenia inwentaryzacji w terminie. Należy bowiem przyjąć, że kontrahent ma przynajmniej 14 dni na udzielenie odpowiedzi, więc wysłanie pisma np. 3 stycznia oznacza, iż przewidywany termin odpowiedzi to 17 stycznia, a więc 2 dni po terminie przewidywanym ustawą. Stanowisko takie prezentują liczne organy kontrolne.

PROBLEM 3. Brak odpowiedzi na wysłane potwierdzenie
Częstym problemem jest nieotrzymanie odpowiedzi na wysłaną przez jednostkę prośbę do kontrahenta o potwierdzenie salda. Ustawa o rachunkowości nie przewiduje tu żadnej procedury, np. praktykowanego kiedyś tzw. milczącego akceptu (brak sprzeciwu w określonym terminie oznaczał potwierdzenie salda widniejącego na wniosku).
Obecnie za potwierdzone uznaje się tylko saldo, które kontrahent rzeczywiście potwierdził, tj. przekazał taką informację pisemnie.
Jak w takim razie postąpić w przypadku, kiedy jednostka prawidłowo wysłała wniosek o potwierdzenie salda, ale nie otrzymała na niego odpowiedzi.
W pierwszej kolejności należy zastosować procedury z instrukcji inwentaryzacyjnej, jeśli takie zostały w niej przewidziane (np. przesłanie w określonym terminie ponownego wezwania, monit telefoniczny itp.). Ostatecznie - w przypadku całkowitego braku potwierdzenia – należności takie należy zinwentaryzować metodą weryfikacji zgodnie z art. 26 ust. 1 pkt 3 u.r., który mówi również o tym, że weryfikuje się należności, których uzgodnienie z uzasadnionych przyczyn nie było możliwe.
Polecamy: Ustawa o rachunkowości z komentarzem do zmian (książka)
Co w przypadku, kiedy kontrahent należności potwierdzi, ale tylko e-mailowo albo telefonicznie? Ustawa nie wskazuje, w jakiej formie powinno nastąpić potwierdzenie. Do celów dowodowych jako właściwą przyjmuje się formę pisemną. Jednak w przypadku braku pisma zwrotnego każda forma potwierdzenia pozwala uzyskać informację o faktycznym stanie należności, co jest istotą inwentaryzacji. Oczywiście potwierdzenie takie należy udokumentować – wydrukować, sporządzić notatkę służbową itp. Nie ma jednak przeszkód, aby je uznać.
PROBLEM 4. Jak stwierdzić, czy klient prowadzi księgi
Nie potwierdza się należności od osób i jednostek nie prowadzących ksiąg rachunkowych. W przypadku należności wynikających z umów formę organizacyjno-prawną kontrahenta, a co za tym idzie, ewentualny sposób prowadzenia przez niego ewidencji, może wskazywać umowa lub załączone do niej dokumenty.
Jednak w przypadku jednorazowych faktur, na których figuruje tylko nazwa i adres firmy, często trudno stwierdzić, jaką formę działalności on prowadzi i czy założył księgi rachunkowe. Jak postąpić w takiej sytuacji? Najlepiej wysłać prośbę o potwierdzenie. Kontrahent albo odpowie potwierdzając należność, albo wskaże, że nie prowadzi ksiąg, albo nie odpowie w ogóle – w takim przypadku należność będzie podlegać weryfikacji.
PROBLEM 5. Czy stan zerowy też należy potwierdzić
Praktyka rachunkowości oraz sama istota procesu inwentaryzacji wskazują, że tak. W rachunkowości występuje pojęcie „salda 0”, które należy rozumieć, że jest to również stan oznaczający określoną wartość majątku.
Aby mieć pewność, że rozliczeń z danym kontrahentem już nie mamy, należy ten fakt potwierdzić poprzez wysłanie prośby o potwierdzenie, iż stan należności wynosi 0.
Takie postępowanie w 100 proc. potwierdza prawidłowość stanu należności (tj. ich brak) i jest szczególnie zasadne w przypadku kontrahentów, z którymi prowadzi się wiele rozliczeń albo rozliczenia ciągłe lub w tych samych, powtarzających się kwotach.
PROBLEM 6. Brak wyjaśnienia różnic
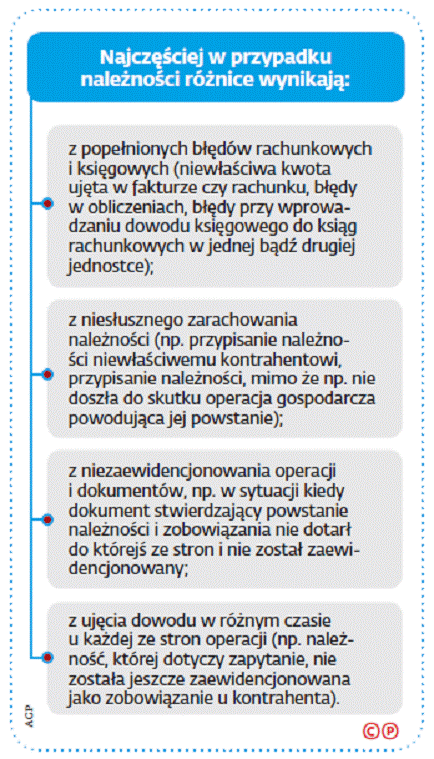
Tak jak każdy inny proces inwentaryzacyjny, inwentaryzacja należności powinna zakończyć się ustaleniem i wyjaśnieniem ewentualnych różnic. Zdarza się, że różnice na należnościach są ustalone, odnotowane i zaksięgowane, ale nie wyjaśniono ich przyczyn. [schemat] ⒸⓅ
Najczęściej w przypadku należności różnice wynikają:
- z popełnionych błędów rachunkowych i księgowych (niewłaściwa kwota ujęta w fakturze czy rachunku, błędy w obliczeniach, błędy przy wprowadzaniu dowodu księgowego do ksiąg rachunkowych w jednej bądź drugiej jednostce);
- z niesłusznego zarachowania należności (np. przypisanie należności niewłaściwemu kontrahentowi, przypisanie należności, mimo że np. nie doszła do skutku operacja gospodarcza powodująca jej powstanie);
- z niezaewidencjonowania operacji i dokumentów, np. w sytuacji kiedy dokument stwierdzający powstanie należności i zobowiązania nie dotarł do którejś ze stron i nie został zaewidencjonowany;
- z ujęcia dowodu w różnym czasie u każdej ze stron operacji (np. należność, której dotyczy zapytanie, nie została jeszcze zaewidencjonowana jako zobowiązanie u kontrahenta).
ⒸⓅ
agp
Najczęściej w przypadku należności różnice wynikają:
PRZYKŁAD 1
Pieniądze z funduszu socjalnego
Na 31 grudnia w księgach rachunkowych szkoły figurują należności od pracowników z tytułu zaciągniętych, pozostałych do spłaty pożyczek mieszkaniowych z zakładowego funduszu świadczeń socjalnych w łącznej kwocie 74 528 zł.
Szkoła nie będzie inwentaryzować tych należności metodą potwierdzenia salda, ponieważ są to należności od pracowników, które takiej inwentaryzacji nie podlegają. Natomiast szkoła jest zobowiązana do zinwentaryzowania tych należności metodą weryfikacji sald, tj. ich potwierdzenia z dokumentami, np. dowodami wypłaty, ewidencją szczegółową pożyczek, umowami itd. ⒸⓅ
PRZYKŁAD 2
Pożyczki od pracowników
Na 31 grudnia w księgach gimnazjum figurują należności od poszczególnych pracowników z tytułu pozostałych do spłaty pożyczek mieszkaniowych na ogólną kwotę 120 600 zł.
W ramach weryfikacji salda porównano je z następującymi dokumentami:
- umowy pożyczek,
- indywidualne kartoteki pożyczkowe.
W wyniku weryfikacji stwierdzono, że wykazane ogólne saldo należności od pracowników jest prawidłowe, jednak wskutek omyłki nieprawidłowe są salda indywidualnych należności dwóch pracowników (błędnie zaksięgowano spłatę dwóch rat pożyczki jednemu pracownikowi, zamiast każdemu spłatę jednej raty). Omyłkę po przeprowadzonej weryfikacji sprostowano. ⒸⓅ
PRZYKŁAD 3
Nadpłata do ZUS
Decyzją ZUS po rozliczeniu konta płatnika stwierdzono nadpłatę w składkach na ubezpieczenia społeczne w kwocie 28,67 zł, która w księgach rachunkowych jednostki została zaksięgowana jako należność (saldo to występuje na 31 grudnia).
Jednostka nie wystąpi do ZUS z prośbą o potwierdzenie salda należności, gdyż ma ona charakter cywilnoprawny, a więc zalicza się do tego rodzaju należności, których nie inwentaryzuje się metodą potwierdzenia salda. Należność jednostka zinwentaryzuje metodą weryfikacji, tj. porównania z listami płac, deklaracjami ZUS, kartami zasiłkowymi itp. ⒸⓅ
PRZYKŁAD 4
Kiedy spór
W jednostce na ostatni dzień roku obrotowego zaksięgowane są należności w kwocie 1380 zł za wynajem pomieszczeń, co do których toczy się postępowanie w sądzie (dłużnik nie chce ich uregulować).
Również te należności nie podlegają inwentaryzacji drogą potwierdzenia salda. Przede wszystkim potwierdzanie salda w przypadku należności spornych jest nielogiczne (stąd wyłączenie ustawowe). Oczywiste jest bowiem, że jeśli dłużnik kwestionuje należność, to na pewno jej nie potwierdzi. ⒸⓅ
PRZYKŁAD 5
Weryfikacja salda
W księgach rachunkowych szkoły podstawowej na 31 grudnia figuruje należność od pracownika z tytułu niedoboru zawinionego w kwocie 870 zł, co do której toczy się postępowanie przed sądem (należność sporna). W ramach czynności inwentaryzacyjnych porównano wykazane saldo z następującymi dokumentami:
- protokołem poinwentaryzacyjnym, w którym stwierdzony i wyceniony został niedobór na kwotę 870 zł,
- decyzją kierownika jednostki o uznaniu niedoboru za zawiniony i obciążeniu pracownika kwotą niedoboru, tj. 870 zł,
- wezwaniami do zapłaty na kwotę 870 zł,
- pozwem do sądu z roszczeniem w kwocie 870 zł.
Na podstawie przeprowadzonej weryfikacji saldo należności spornej uznano za zasadne i prawidłowo wycenione. ⒸⓅ
Magdalena Rypińska
kierownik państwowej jednostki


REKLAMA

REKLAMA

